
Stockage électrique : comment ENGIE structure un marché européen de 10,7 GW et ouvre des relais de croissance aux ETI
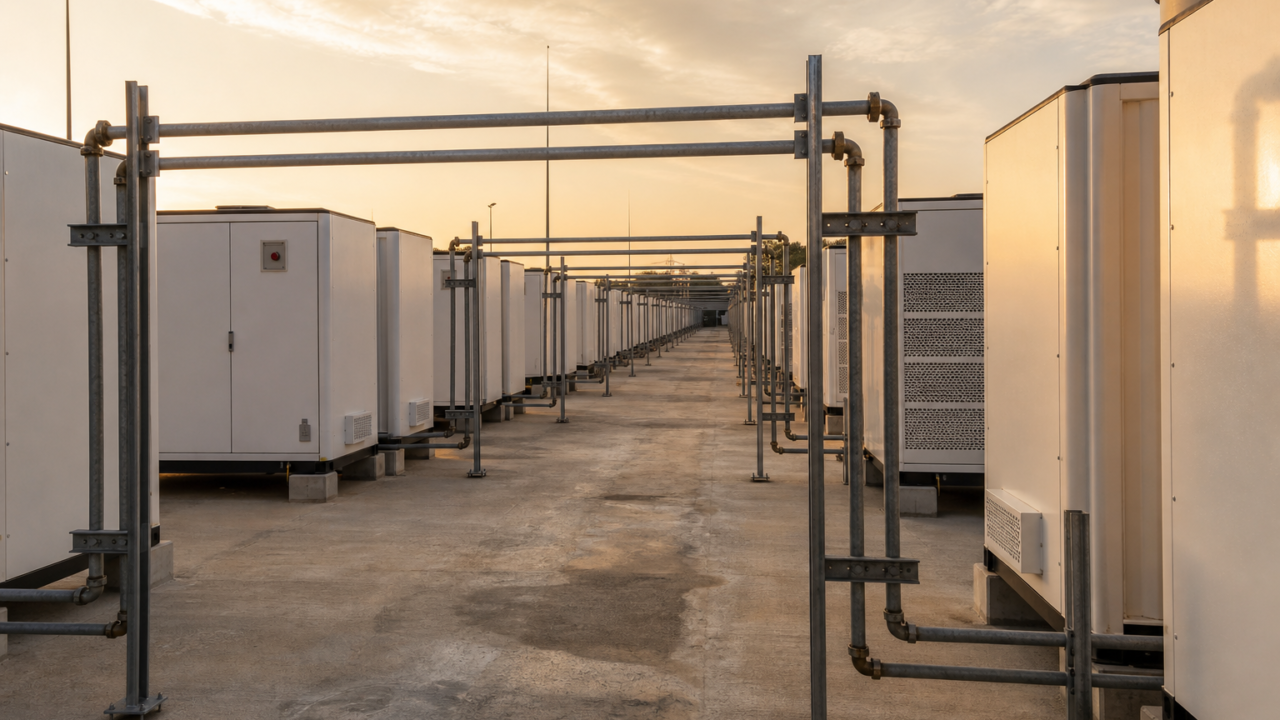
ENGIE a porté son portefeuille mondial de stockage électrique à 10,7 GW, en exploitation ou en construction. Le cap a été franchi après l’ajout de 1,1 GW et 3,3 GWh de projets européens durant juillet et août.
Cette accélération confirme que la flexibilité devient une infrastructure énergétique à part entière. Pour les ETI industrielles, elle pèse désormais sur le coût et la fiabilité de l’électricité, mais aussi sur les opportunités offertes aux équipementiers, intégrateurs et entreprises de maintenance.
Le stockage s’impose comme le complément des renouvelables
Les batteries stationnaires emmagasinent l’électricité lors des périodes de forte production solaire ou éolienne. Elles la réinjectent ensuite lorsque la demande augmente ou que la production renouvelable recule. Les stations de transfert d’énergie par pompage, ou STEP, remplissent la même fonction à plus grande échelle et sur des durées différentes.
Le groupe combine ces deux technologies dans son portefeuille. Il détient désormais 4,7 GW de capacités de stockage en Europe et 4,4 GW aux Etats-Unis. Son objectif est d’atteindre 95 GW de capacités renouvelables et de stockage installées à l’horizon 2030.
En France, le mouvement reste encore émergent. Le parc de batteries en service atteignait 1,6 GW fin 2025, selon le bilan électrique 2025 de RTE. La file d’attente des projets de forte puissance atteignait toutefois environ 14 GW, signe d’un marché appelé à changer d’échelle.
Une offensive européenne construite par projets et acquisitions
La progression récente repose sur des opérations menées en Pologne, Belgique, Roumanie, Portugal, Pays-Bas, Espagne et Royaume-Uni. Le développement ne suit donc pas un modèle unique. ENGIE combine acquisitions de projets prêts à construire, chantiers et mises en service.
En Pologne, le groupe a constitué un portefeuille de 758 MW pour 2 156 MWh. Il comprend notamment le projet de Tursko Wielkie, à Osiek, dont la puissance a été portée à 320 MW pour 1 280 MWh après l’intégration d’un site adjacent. Un autre projet de 438 MW pour 876 MWh a été acquis dans la région de Lodz.
Ces installations polonaises sont attendues entre 2028 et 2029. Elles disposent de raccordements directs aux postes électriques. Cette configuration doit limiter les congestions régionales et améliorer la valorisation des flux d’électricité.
En Roumanie, ENGIE a acquis un projet de 54 MW pour 216 MWh à Calan, en Transylvanie. Sa mise en service est envisagée en 2029. Le groupe y construit déjà 85 MW pour 170 MWh de capacités de stockage.
La Belgique illustre aussi la complémentarité entre actifs historiques et batteries. Sur le site de Coo, dans la province de Liège, ENGIE construit un système de 74 MW pour 296 MWh. La mise en service est prévue début 2028. Le site abrite déjà une STEP de 1 080 MW, ce qui renforce son rôle de hub de flexibilité.
Un marché prometteur, mais un modèle économique encore sous tension
Le passage de la puissance, exprimée en MW ou GW, à l’énergie stockée, mesurée en MWh ou GWh, est central. Il détermine la durée pendant laquelle un actif peut délivrer sa puissance. Le projet de Coo, par exemple, peut fonctionner quatre heures à pleine puissance.
Cette durée est déterminante pour les industriels. Une batterie de deux heures répond surtout aux besoins de services système et d’arbitrage de court terme. Des actifs de quatre heures peuvent davantage contribuer à la gestion du pic du soir, au lissage du solaire et à la sécurité d’approvisionnement.
RTE retient ainsi une trajectoire minimale de 2,8 GW de batteries installées en France en 2030. Le gestionnaire de réseau a aussi testé des scénarios intégrant 5, 10 ou 30 GW supplémentaires. Il souligne néanmoins que la rentabilité au-delà des services système dépendra fortement de la volatilité des marchés de gros et du risque de baisse des revenus lorsque les capacités se multiplient.
Pour les ETI, l’enjeu dépasse donc la seule vente de conteneurs de batteries. La chaîne de valeur couvre les études de raccordement, le génie civil, l’électronique de puissance, les logiciels de pilotage, les systèmes incendie, la cybersécurité et la maintenance. Les entreprises capables d’industrialiser ces compétences peuvent se positionner auprès des énergéticiens comme auprès des développeurs indépendants.
La flexibilité devient un sujet de compétitivité industrielle
La multiplication des actifs de stockage ouvre aussi une perspective pour les sites industriels électro-intensifs. La combinaison d’effacement, d’autoconsommation photovoltaïque, de batteries et de contrats de fourniture mieux structurés peut réduire l’exposition aux prix horaires. Elle suppose toutefois une analyse fine des usages, du raccordement et des revenus réellement accessibles.
Le principal défi sera l’exécution. Les projets doivent sécuriser le foncier, les autorisations, le raccordement, les équipements et les contrats de valorisation. La montée en puissance du stockage créera donc des marchés pour le Mittelstand français, mais elle intensifiera également la concurrence sur les compétences techniques et les délais de livraison.
Avec 10,7 GW déjà engagés, ENGIE signale que la flexibilité quitte le statut de marché de niche. Pour les ETI de l’énergie et de l’industrie, le stockage devient un segment à suivre comme une composante durable de la nouvelle économie électrique.


Laisser un commentaire
Réagir