
Forges de Tarbes : le contrat avec KNDS soutient les volumes, mais les pertes d’Europlasma compliquent la cession du pôle défense
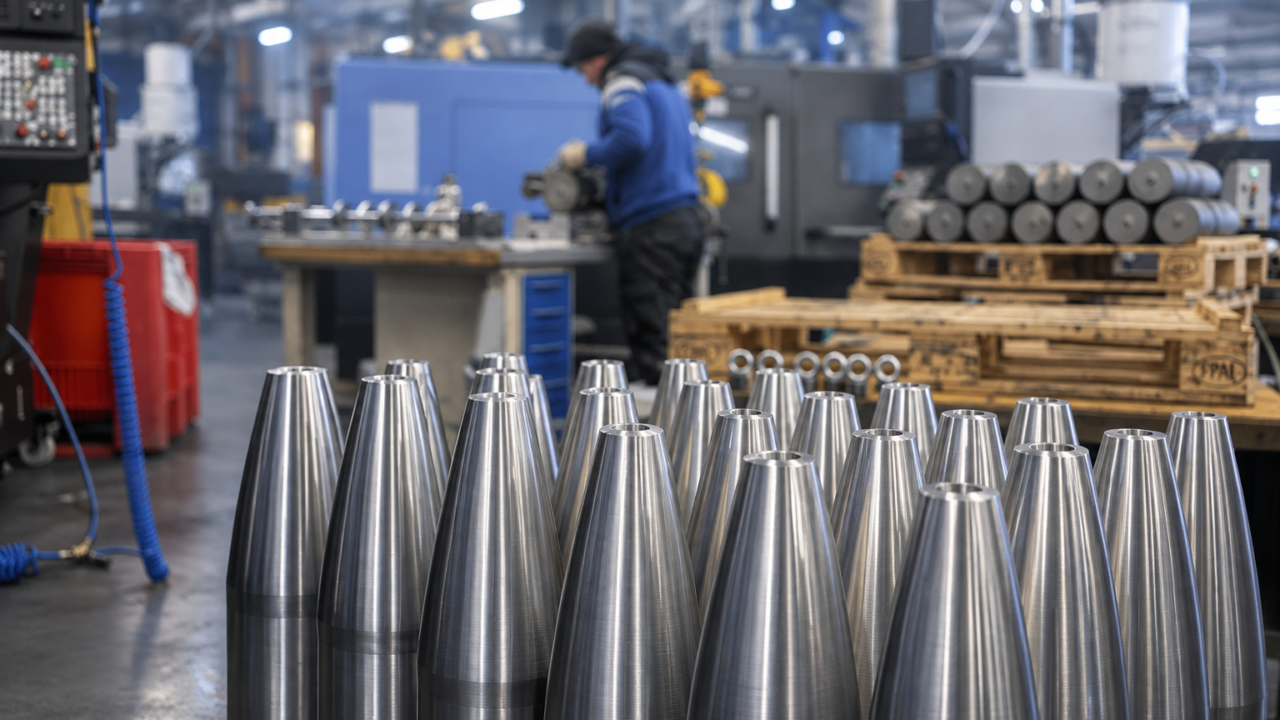
Un contrat pluriannuel ne suffit pas à sécuriser une usine stratégique. Aux Forges de Tarbes, fournisseur de corps d’obus de 155 millimètres, les difficultés financières d’Europlasma se doublent désormais d’un signalement judiciaire.
Une capacité industrielle sensible pour la filière défense
Le dossier dépasse le seul avenir d’une filiale. Les Forges de Tarbes fabriquent des corps creux destinés aux munitions d’artillerie, notamment celles des canons Caesar. Il s’agit donc de composants industriels, et non d’obus complets. Le communiqué conjoint avec KNDS France présente le site comme la seule forge française capable de produire des corps creux de grandes dimensions.
En décembre 2025, KNDS France avait annoncé un accord portant sur 60 000 à 150 000 corps creux pour la période 2026-2028. Cette fourchette concerne l’ensemble des trois années, et non un volume annuel. Le contrat prévoit une reconduction possible pour trois années supplémentaires.
Cette visibilité commerciale devait accompagner la montée en capacité du site. Pourtant, elle n’a pas empêché l’apparition de difficultés financières et réglementaires. Pour les ETI sous-traitantes de la défense, ce contraste souligne un enjeu central : transformer les commandes en production rentable et finançable.
Un signalement judiciaire distinct du dossier réglementaire
Dans son communiqué du 16 octobre 2026, Europlasma confirme avoir appris la saisine de la procureure par la Direction générale de l’armement. Le groupe précise ne pas disposer d’informations complémentaires et se tenir « à la disposition des autorités compétentes ».
La DGA a effectué ce signalement sur le fondement de l’article 40 du Code de procédure pénale. Ce mécanisme permet aux autorités publiques de transmettre des faits potentiellement délictueux au parquet, comme le rappelle une analyse du Sénat sur l’article 40. Il ne constitue ni une condamnation ni une démonstration de culpabilité.
Parallèlement, Europlasma confirme une mise en demeure concernant la requalification d’équipements sous pression alimentant la presse de forgeage. Le groupe annonce une régularisation selon un calendrier convenu avec la DREAL, sans perturbation de l’activité. Cette continuité constitue toutefois un objectif annoncé par l’entreprise, pas un résultat déjà acquis.
La croissance des ventes masque une rentabilité dégradée
Les résultats annuels 2025 d’Europlasma éclairent les fragilités du modèle. Le chiffre d’affaires consolidé atteint 70,4 millions d’euros, contre 42,5 millions en 2024. Cependant, l’EBITDA reste négatif à 19,8 millions d’euros. La perte nette part du groupe atteint 35,6 millions, contre 15,3 millions un an auparavant.
À Tarbes, les ventes progressent de 37,5 %, à 19,8 millions d’euros. Mais Europlasma signale aussi une hausse des rebuts de cinq points et un recours accru à l’intérim. Ces contraintes montrent que l’accélération des cadences peut augmenter les coûts avant d’améliorer les marges.
Pour une ETI industrielle, l’analyse ne peut donc pas s’arrêter au carnet de commandes. Elle doit intégrer les rendements de production, la maintenance, les compétences disponibles et le financement du cycle d’exploitation. Dans ce dossier, la progression commerciale coexiste avec une consommation persistante de ressources financières.
Une cession toujours incertaine, sous surveillance publique
Le 16 octobre, Europlasma indique également qu’aucun accord définitif ne clôt les discussions sur la cession de son pôle Défense. Dès septembre, le ministère des Armées expliquait au Sénat les objectifs du suivi de cette cession : respecter les engagements opérationnels et préserver durablement la souveraineté nationale.
L’enjeu d’une reprise ne se limite donc pas au changement d’actionnaire. L’analyse industrielle devra porter sur les moyens financiers, les investissements nécessaires et la capacité à honorer les livraisons. Pour les donneurs d’ordre comme pour leurs fournisseurs, ces garanties comptent autant que la valorisation de l’opération.
Enfin, Europlasma prévoit de publier ses comptes semestriels avant la fin octobre 2026. Le groupe doit y intégrer les conséquences de la liquidation de la Fonderie de Bretagne. Ces comptes permettront d’apprécier plus précisément les risques financiers, tandis que la mise en conformité et l’issue des négociations détermineront les prochaines étapes industrielles.


Laisser un commentaire
Réagir