
Figeac Aéro renforce son intégration industrielle pour sécuriser les procédés spéciaux et accompagner la hausse des cadences aéronautiques
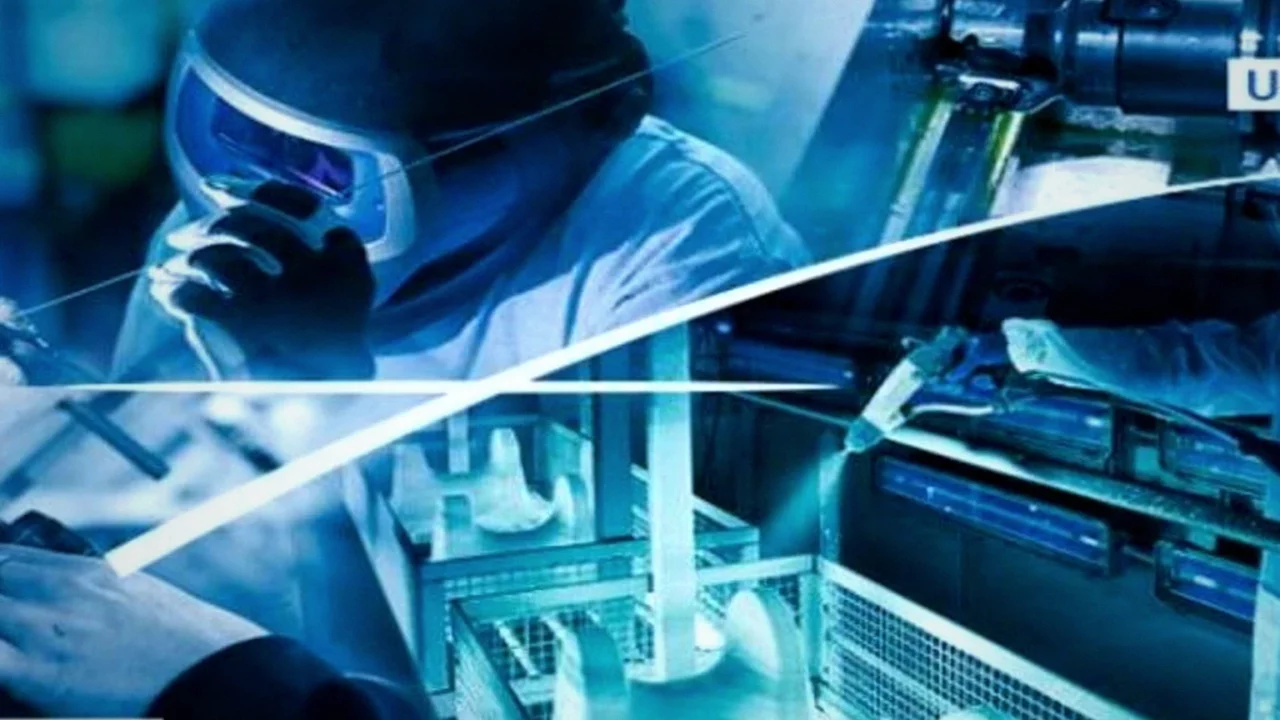
Figeac Aéro ajoute un quinzième site industriel à son réseau. Le 13 octobre 2026, le groupe a annoncé l’acquisition de Bodycote Sud-Ouest, à Cambes, dans le Lot. L’opération renforce ses capacités de traitement thermique et de procédés spéciaux.
Une acquisition ciblée sur des compétences industrielles
Reprise au groupe britannique Bodycote, l’entreprise devient Figeac Aéro Cambes. Elle dispose notamment de moyens de soudage par faisceau d’électrons, de radioscopie et de traitement thermique. Son carnet de commandes concerne principalement le programme Airbus A350. Le communiqué ne précise ni le prix d’acquisition ni les effectifs repris.
L’intérêt industriel dépasse donc l’ajout de capacités d’usinage. Figeac Aéro cherche à réunir davantage d’étapes de fabrication et de contrôle dans son périmètre. Cette lecture rejoint l’objectif d’intégration verticale présenté par sa direction : internaliser des prestations complémentaires pour proposer une offre plus complète aux donneurs d’ordres.
La croissance des programmes impose davantage de capacités
Cette acquisition intervient dans une phase d’accélération commerciale. Sur le trimestre clos le 30 juin 2026, Figeac Aéro a réalisé 111,8 millions d’euros de chiffre d’affaires. La progression atteint 9,7 % en données publiées et 11,6 % à périmètre et change constants. Les programmes A350, A320 et 737 soutiennent principalement cette dynamique.
Le carnet de commandes atteignait alors 5 milliards d’euros, un record. Cet indicateur appelle toutefois une précision : le groupe l’extrapole sur dix ans, selon ses contrats, ses hypothèses de cadences et de change. Il ne correspond donc pas à des livraisons intégralement exigibles à court terme.
Pour les ETI sous-traitantes, l’enjeu illustré par cette opération consiste à transformer la visibilité commerciale en capacité industrielle. L’analyse du rapprochement suggère ici une priorité : maîtriser davantage de prestations nécessaires aux pièces, plutôt que développer uniquement les volumes produits. Cette stratégie reste distincte d’une garantie de gains opérationnels immédiats.
Investir sans interrompre le désendettement
Figeac Aéro aborde cette opération après un exercice de croissance. Dans ses résultats publiés le 10 juin 2026, le groupe annonçait 486,8 millions d’euros de revenus annuels. Son EBITDA courant atteignait 78,6 millions, soit une marge de 16,1 %. Le flux de trésorerie disponible ressortait à 36 millions d’euros.
La dette nette s’établissait néanmoins à 263,4 millions d’euros au 31 mars 2026, pour un levier financier de 3,4 fois. Ces chiffres éclairent l’arbitrage stratégique : financer l’élargissement des compétences tout en poursuivant la réduction de l’endettement. Ils ne permettent pas, en revanche, d’évaluer la rentabilité propre de l’acquisition de Cambes.
En juin, la direction avait prévu environ 10 millions d’euros pour ses initiatives stratégiques en 2026/27, puis 10 à 15 millions en 2027/28. Cette enveloppe couvre plusieurs axes, dont la croissance externe. Elle ne constitue pas le prix annoncé de Bodycote Sud-Ouest, qui reste confidentiel dans le communiqué.
Cambes, un développement à mesurer jusqu’en 2028
Le groupe prévoit pour Cambes un chiffre d’affaires pro forma proche de 5 millions d’euros à l’horizon mars 2028. Il souhaite développer le site dans les procédés spéciaux, au service des aérostructures et des moteurs. Il s’agit d’une perspective annoncée, non d’un revenu déjà réalisé.
À l’échelle du groupe, les objectifs confirmés en septembre restent compris entre 530 et 560 millions d’euros de revenus pour 2026/27. Figeac Aéro vise également 86 à 94 millions d’EBITDA courant. Ces ambitions reposent notamment sur des hypothèses de change et l’absence de dégradation géopolitique majeure.
Pour apprécier l’apport de Cambes, le seul chiffre d’affaires ne suffira donc pas. L’analyse devra aussi porter sur les activités effectivement réinternalisées, leur contribution aux marges et les investissements nécessaires. Les publications disponibles ne chiffrent pas encore ces éléments. L’enjeu stratégique est clair ; sa traduction financière reste à documenter.


Laisser un commentaire
Réagir