
Duralex : la perte des investisseurs souligne le risque du financement participatif pour les entreprises industrielles
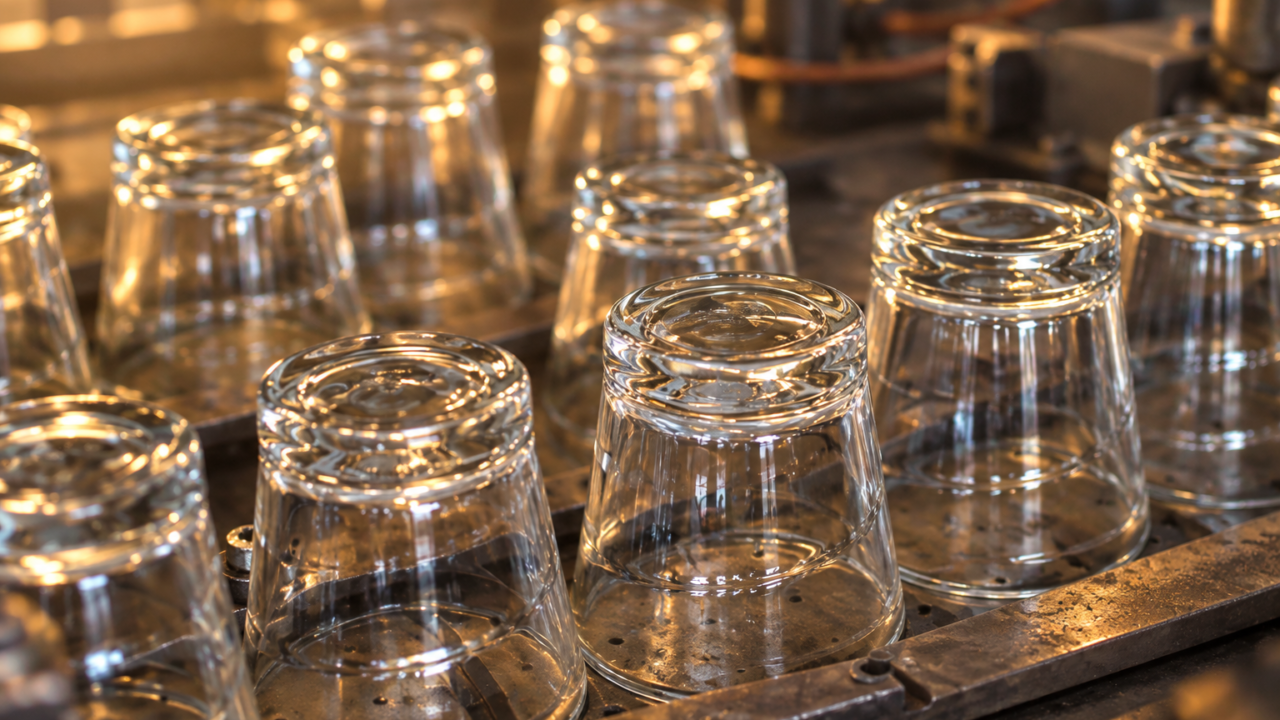
Duralex poursuit son activité, mais les particuliers qui ont financé sa relance perdent leur investissement. Lita annonce que les 10 523 souscripteurs concernés ne récupéreront pas les 7 millions d’euros collectés fin 2025. Ce dénouement rappelle une distinction essentielle : sauver une usine ne signifie pas sauver ses financeurs.
Une relance industrielle financée par des titres risqués
En novembre 2025, la verrerie de La Chapelle-Saint-Mesmin, près d’Orléans, avait sollicité l’épargne des particuliers. L’objectif initial atteignait 5 millions d’euros. La campagne devait notamment financer de nouveaux moules, moderniser les équipements et élargir les gammes. Lita présentait alors Duralex comme une PME industrielle à préserver.
Il ne s’agissait donc pas d’une simple cagnotte de dons. Les épargnants souscrivaient des titres participatifs, avec une rémunération annoncée de 8 % bruts par an. Toutefois, cette perspective de rendement ne garantissait ni les intérêts ni la restitution du capital.
Les conditions financières publiées par Duralex précisaient la nature du placement. Ces titres de dette constituaient des quasi-fonds propres pour la coopérative. Ils ne donnaient ni droit de vote ni participation au capital. Surtout, le remboursement pouvait intervenir à partir de la septième année, sans échéance contractuelle ferme à cette date. La société pouvait prolonger la durée d’investissement.
Cette précision change la lecture économique de l’opération. Les particuliers apportaient des ressources longues à une entreprise en redressement, sans disposer des pouvoirs d’un associé. Le document de présentation signalait explicitement le risque de perdre la somme investie.
La reprise protège l’activité, pas les anciens titres
Le tribunal de commerce d’Orléans a retenu, le 14 octobre 2026, l’offre de Tomé, la holding de Cédric Meston. Le projet prévoit un financement de 16 millions d’euros et conserve 155 emplois sur environ 220. Il succède au redressement judiciaire ouvert en juin, deux ans après la reprise par les salariés en coopérative.
Pour les souscripteurs, cependant, la continuité industrielle ne vaut pas continuité financière. Dans une lettre aux investisseurs, Cédric Meston rappelle que l’ancienne coopérative a émis les titres. Leur devenir relève de sa procédure collective et de sa liquidation, non de la nouvelle société. Il ne promet donc aucun remboursement.
Le repreneur propose plutôt une visite de l’usine et des produits Duralex et Tupperware. Leur valeur dépendrait de l’investissement initial. Ce geste commercial ne constitue pas une restitution du capital : il faut distinguer l’attention portée aux souscripteurs du règlement de leur créance.
Pour les ETI, une leçon sur la structure du financement
Duralex ne constitue pas ici une ETI, mais son dossier concerne directement les dirigeants industriels qui diversifient leurs financements. L’analyse tient à la structure même de l’opération : les titres participatifs renforçaient les ressources de la coopérative, tout en exposant leurs détenteurs au risque de défaillance. Leur utilité pour l’entreprise ne signifiait pas sécurité pour l’épargnant.
Autre enseignement : la destination annoncée des fonds et la solidité du modèle économique répondent à deux questions différentes. Acheter des équipements ou renouveler une gamme décrit un programme d’investissement. Cela ne démontre pas, à lui seul, la capacité future à rémunérer les financeurs. La campagne prévoyait précisément de moderniser l’outil et de développer l’offre.
Pour une direction financière, ce cas invite donc à distinguer trois sujets dans sa communication : l’usage des fonds, les conditions de remboursement et les conséquences d’une défaillance. Dans le dossier Duralex, les conditions publiées permettaient déjà d’identifier l’absence d’échéance ferme à sept ans et le risque de perte totale.
Un redémarrage industriel et une enquête distincte
Cédric Meston ajoute ainsi Duralex à ses reprises de Tupperware France et du fabricant de pneus reconditionnés Black Star. Le nouveau périmètre industriel ne règle toutefois pas les questions concernant la gestion passée de la verrerie.
Le parquet d’Orléans a ouvert une enquête et confirmé des perquisitions, notamment au siège de Duralex, sans préciser les infractions examinées. L’avocat de François Marciano, ancien directeur général, et de son fils Antoine, ancien directeur financier, conteste toute implication de ses clients dans d’éventuelles malversations. Aucune responsabilité ne peut se déduire de ces seules investigations.


Laisser un commentaire
Réagir