
Bonduelle protège ses ventes mais doit restaurer sa rentabilité face aux chocs agricoles, à la pression des coûts et au recul nord-américain
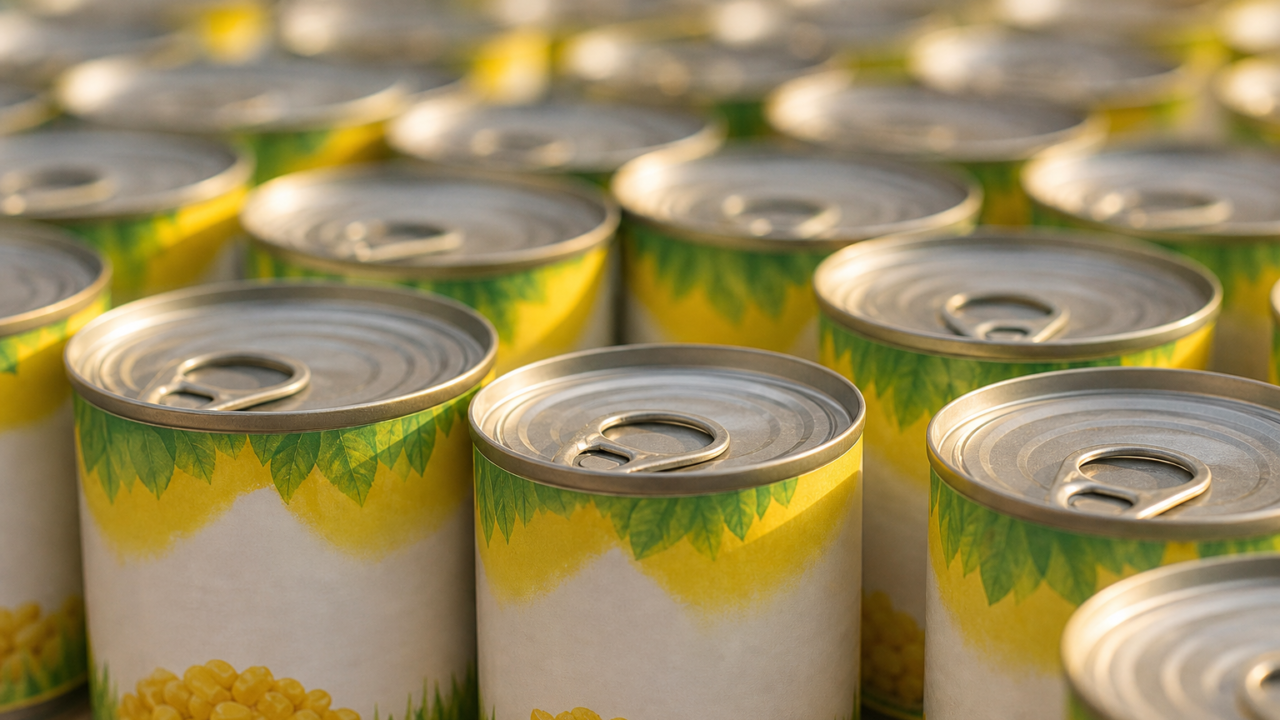
Bonduelle clôture son exercice 2025-2026 avec un chiffre d’affaires de 2,186 milliards d’euros, quasi stable à périmètre et changes constants. Cette résistance masque toutefois une pression nette sur les marges, les volumes de maïs et l’activité nord-américaine.
Pour cette entreprise familiale du Nord, le sujet n’est donc pas seulement de préserver le chiffre d’affaires. Il consiste désormais à restaurer une rentabilité durable dans une filière soumise aux aléas climatiques, aux tensions commerciales et à la puissance de négociation de la distribution.
Des ventes stables, mais un objectif de rentabilité manqué
Sur l’exercice clos le 30 juin 2026, le chiffre d’affaires progresse de 0,4 % à données comparables. Il recule de 0,8 % en données publiées, à 2,186 milliards d’euros, contre 2,204 milliards un an plus tôt.
Le résultat opérationnel courant atteint 79,6 millions d’euros, en baisse de 5 %. La marge opérationnelle courante ressort ainsi à 3,6 %, après 3,8 % en 2024-2025. Le groupe n’a donc pas atteint l’objectif de 90 millions d’euros de résultat opérationnel courant qu’il visait en début d’exercice.
Le résultat net consolidé redevient positif, à 16,2 millions d’euros, contre une perte de 11,5 millions un an auparavant. Cette amélioration doit cependant être lue avec prudence. Les activités poursuivies affichent une perte nette de 16,9 millions d’euros. Le bénéfice consolidé intègre notamment 33,1 millions d’euros liés aux activités arrêtées ou cédées, dont la plus-value de la cession des salades en sachet en France.
Le groupe a en effet finalisé le 17 juillet 2025 la cession de cette activité au groupe LSDH. Cette opération s’inscrit dans le plan « Transform to Win », engagé pour concentrer les moyens sur les catégories et les marques jugées plus contributives. Les résultats annuels 2025-2026 de Bonduelle confirment néanmoins que le redressement opérationnel reste incomplet.
Le maïs chinois et la canicule pèsent sur le modèle industriel
L’exercice a cumulé plusieurs chocs. Les importations de maïs chinois ont pesé sur les prix de vente et sur les volumes. Elles ont aussi alimenté des niveaux de stocks élevés dans certaines catégories. Les droits de douane instaurés ont permis un retour progressif des volumes à marque de distributeur en Europe, sans effacer immédiatement les effets sur la rentabilité.
La canicule de 2026 a, de son côté, dégradé les rendements agricoles. Cette séquence rappelle la vulnérabilité spécifique des industriels du végétal : ils doivent sécuriser les approvisionnements agricoles tout en absorbant les écarts de récolte, de qualité et de coûts de transformation.
Les tensions géopolitiques ont également renchéri l’énergie. Pour une activité de conserve, de surgelé et de produits frais, l’enjeu touche directement la production, le stockage frigorifique et la logistique. Bonduelle indique que les programmes d’efficacité et de réduction des frais de structure ont été neutralisés par la sous-utilisation des capacités industrielles, liée aux efforts de déstockage.
La zone Europe, qui représente 62,8 % de l’activité, progresse de 1,3 %, à 1,372 milliard d’euros. Les conserves gagnent 1,5 % dans la région, soutenues par les marques, dont Cassegrain, et par la normalisation progressive des volumes en marques de distributeur. Le surgelé avance de 2,1 %, notamment grâce à la restauration hors foyer.
L’Amérique du Nord demeure le principal point de vigilance
La dynamique reste plus fragile hors d’Europe. Cette zone recule de 1 % à données comparables et de 4,1 % en données publiées. En Amérique du Nord, l’activité baisse de 5,6 % à périmètre et changes constants. L’inflation et plusieurs crises agricoles ont compliqué l’accès aux matières premières.
Les difficultés du frais prêt à l’emploi aux États-Unis ont conduit Bonduelle à déprécier de 35 millions d’euros le goodwill de Bonduelle Americas. Avec les optimisations logistiques américaines et les coûts de réorganisation, les éléments non récurrents atteignent 47,3 millions d’euros sur l’exercice.
Le contraste avec l’Eurasie, l’export et le Mercosur est marqué. Dans cette zone, les ventes progressent de 8,7 % à données comparables. Les hausses de prix y ont soutenu les marges tout en préservant les positions commerciales. Cette capacité à passer une partie de l’inflation constitue un avantage que les producteurs européens ne retrouvent pas toujours face aux centrales d’achat.
Pour les ETI agroalimentaires, le cas Bonduelle met en lumière trois priorités. D’abord, diversifier les débouchés et les zones d’approvisionnement. Ensuite, arbitrer les portefeuilles au profit des activités différenciées et à plus forte valeur ajoutée. Enfin, piloter le besoin en fonds de roulement avec une grande rigueur lorsque les stocks deviennent un risque de marge.
La génération de trésorerie devient le test de la transformation
Bonduelle a amélioré son cash-flow opérationnel courant, porté par l’allégement des stocks et la maîtrise des investissements. La dette nette reste néanmoins élevée : 577,4 millions d’euros au 30 juin 2026, contre 571,2 millions un an plus tôt. Le levier d’endettement remonte à 3,58 fois l’EBITDA récurrent, après 3,38 fois.
La feuille de route pour 2026-2027 est donc explicite : préserver la rentabilité, générer davantage de cash et réduire l’endettement. Le prochain test interviendra avec le chiffre d’affaires du premier trimestre, attendu le 5 novembre 2026. Dans un environnement agricole toujours instable, la capacité à transformer une croissance modeste en marge et en trésorerie sera plus décisive que le seul maintien des ventes.


Laisser un commentaire
Réagir