
Transmission des ETI familiales : la réforme de l’apport-cession pourrait alourdir la facture fiscale des donations
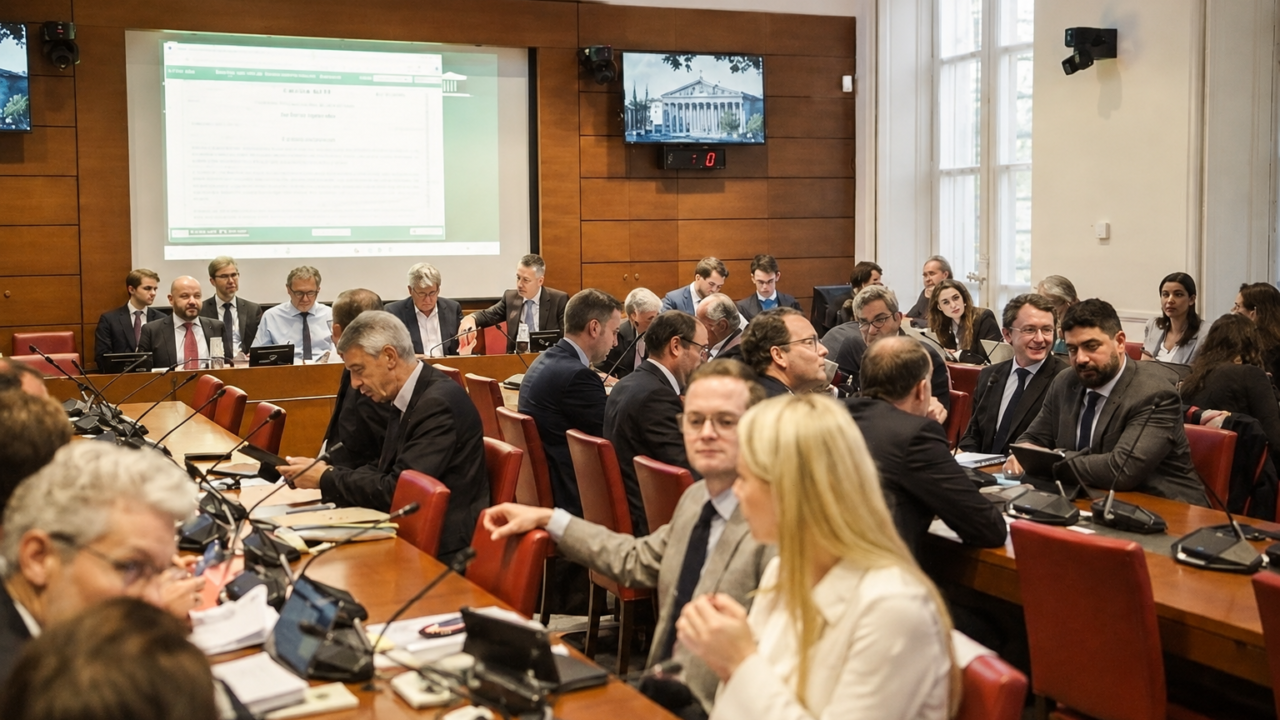
Les députés ont adopté, le 16 octobre 2026, une réforme de l’apport-cession par 25 voix contre 23. Pour les actionnaires d’ETI familiales, le compromis distingue désormais les donations des successions, tout en maintenant une incertitude sur les opérations anciennes.
Un dispositif au croisement de la transmission et du réinvestissement
L’apport-cession permet à un entrepreneur d’apporter ses actions à une holding qu’il contrôle, avant leur éventuelle revente. L’administration constate la plus-value lors de l’apport, mais son imposition bénéficie d’un report, sous conditions. Les règles de réinvestissement encadrent ensuite le maintien de cet avantage.
La distinction entre report et exonération est essentielle. Le premier diffère l’imposition sans nécessairement l’effacer. Toutefois, une transmission à titre gratuit peut conduire à une exonération définitive. En cas de donation, le droit actuel prévoit aussi, sous certaines conditions, le transfert du report au bénéficiaire. La doctrine fiscale sur la transmission des titres en report d’imposition détaille ces mécanismes.
Le gouvernement entend limiter les situations dans lesquelles l’impôt disparaît définitivement. Selon les chiffres qu’il avance, environ 34 milliards d’euros de plus-values bénéficiaient d’un report fin 2023. La réforme initiale devait procurer 500 millions d’euros de recettes en 2027. Cette prévision ne constitue donc pas une estimation actualisée du compromis parlementaire.
Les successions préservées, certaines donations concernées
L’amendement de Philippe Juvin, rapporteur général du budget, réduit la portée du projet gouvernemental. Il écarte les successions de la nouvelle taxation. En revanche, certaines donations de titres de holding entraîneraient l’imposition d’une fraction de la plus-value jusque-là placée en report.
Le dispositif vise notamment les situations où la holding a revendu les titres apportés dans les huit années suivant l’apport. Mais ce délai ne suffit pas à déterminer l’imposition. Le texte distingue aussi la date de cession et les modalités de réinvestissement. Il prévoit plusieurs exclusions pour des opérations de restructuration.
Autre assouplissement : le paiement pourrait s’étaler sur dix ans. L’amendement prévoit également de tenir compte, dans certaines conditions, d’une perte de valeur des titres depuis l’apport. Une donation avec réserve d’usufruit ne concernerait que la valeur de la nue-propriété transmise. Ces dispositions figurent dans l’amendement sur la réforme de l’apport-cession.
Cependant, un sous-amendement d’Eva Sas rétablit l’application aux opérations anciennes pour les donations réalisées à compter du 1er octobre 2026. Un apport effectué plusieurs années auparavant pourrait donc entrer dans le champ de la réforme lors d’une donation ultérieure. Il s’agit d’une disposition votée dans un projet de loi, pas encore d’une règle définitivement applicable.
Pour les ETI familiales, un enjeu de liquidité
Le Mouvement des entreprises de taille intermédiaire redoute un renchérissement des transmissions familiales. Son inquiétude porte sur l’articulation entre l’impôt attaché à une plus-value ancienne et le passage du capital à la génération suivante.
L’enjeu économique se lit à travers la différence entre patrimoine et trésorerie disponible. Recevoir des titres ne procure pas, en soi, des liquidités. Une imposition déclenchée par leur donation pose donc une question de financement distincte de la valeur de l’entreprise. C’est le principal point de vigilance qui ressort du mécanisme envisagé.
Dans cette perspective, l’étalement sur dix ans atténuerait le besoin immédiat de financement, sans supprimer la charge fiscale. L’analyse d’une transmission devrait ainsi rapprocher trois calendriers : celui de la donation, celui des réinvestissements et celui du règlement de l’impôt. Cette lecture découle des conditions prévues par l’amendement.
Une rédaction encore déterminante pour les transmissions
La réforme intervient après un premier durcissement en 2026. La doctrine administrative mentionne notamment un réinvestissement d’au moins 70 % du produit de cession dans un délai de trente-six mois, dans les situations concernées. Elle rappelle aussi l’allongement de certains délais de conservation après donation. Les différentes générations d’opérations ne relèvent donc pas nécessairement des mêmes paramètres.
Le ministre des Comptes publics, David Amiel, a reconnu que la navette parlementaire devait encore améliorer la rédaction. Pour les ETI, trois éléments restent décisifs : le périmètre exact des donations taxables, le traitement des réinvestissements et l’application aux apports anciens. Le vote du 16 octobre fixe une orientation, sans clore le débat législatif.


Laisser un commentaire
Réagir