
Les ETI des Hauts-de-France face au plafonnement de l’éolien : quel impact sur leur électricité décarbonée et leur compétitivité ?
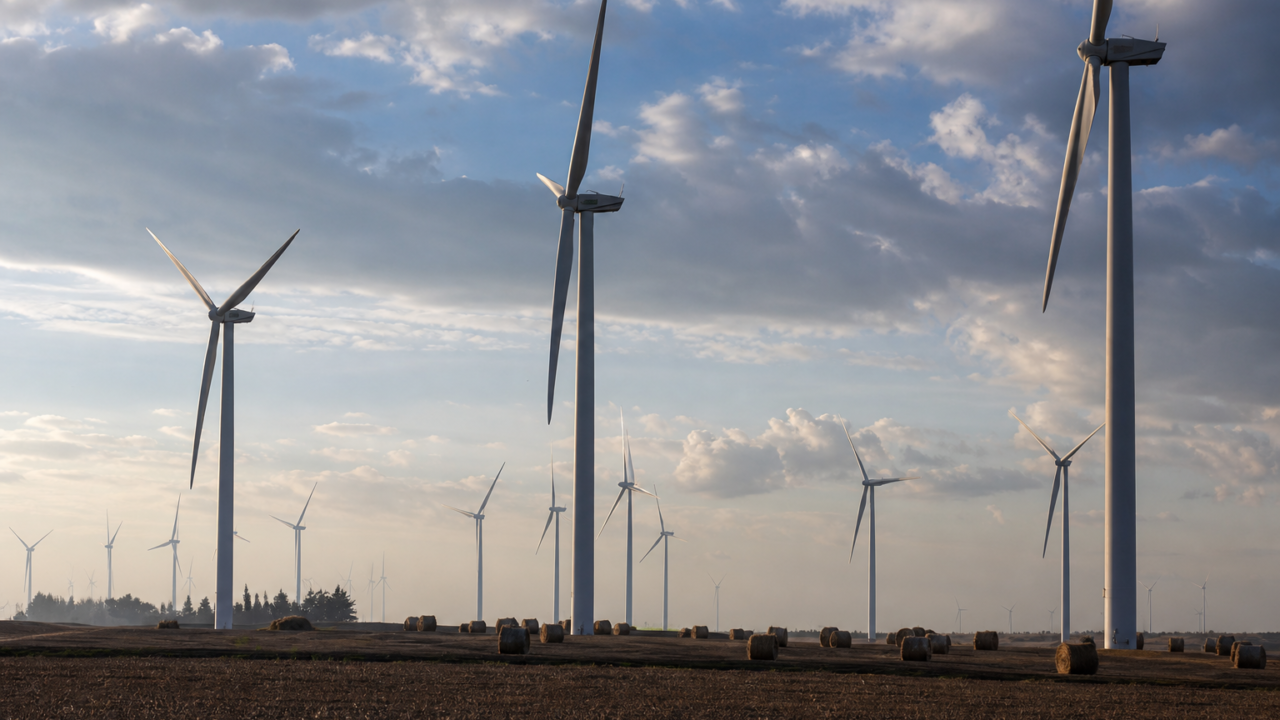
Fixer à 6 594 MW la capacité éolienne terrestre des Hauts-de-France en 2035 reviendrait à la maintenir au niveau atteint fin 2025. La proposition qui doit être examinée le 9 septembre par le Comité régional de l’énergie ouvre donc un conflit de trajectoire entre planification territoriale et objectifs nationaux.
Pour les ETI industrielles de la région, le débat dépasse largement l’implantation de nouveaux mâts. Il porte sur le volume d’électricité décarbonée disponible à proximité des sites, sur la visibilité des contrats d’approvisionnement et sur le rythme de décarbonation des procédés.
Une cible qui fige le parc existant
Le Comité régional de l’énergie doit arrêter des propositions d’objectifs par filière dans le cadre de la territorialisation de la programmation pluriannuelle de l’énergie. Cette instance, installée en juillet 2023, associe l’État, la Région, les collectivités et les acteurs économiques autour des enjeux de production, de réseaux et de consommation.
La cible envisagée pour l’éolien terrestre est de 6 594 MW à l’horizon 2035. Elle correspondrait à la puissance installée recensée à la fin de 2025. En pratique, toute capacité mise en service depuis le début de 2026 créerait un écart avec cette référence.
Le Syndicat des énergies renouvelables qualifie cette orientation de moratoire. Son président, Jules Nyssen, souligne que l’objectif soumis au comité est calé sur le parc de fin 2025. Cette position n’est toutefois, à ce stade, qu’une proposition soumise à l’examen du comité. Elle ne constitue pas encore une interdiction réglementaire de nouveaux projets.
La situation est sensible dans une région déjà très équipée. Selon les données régionales de l’État, l’éolien représentait 24,9 % de la production électrique des Hauts-de-France en 2025. La région figure aussi parmi les deux principaux bassins français pour la puissance éolienne terrestre installée.
Le repowering, point de friction majeur
Le gel d’une puissance totale à 6 594 MW poserait surtout la question du renouvellement des parcs arrivant en fin de vie. Le repowering consiste à remplacer des machines anciennes par des turbines plus performantes. Il peut accroître la production sur un site déjà connu, tout en réduisant parfois le nombre de mâts.
Or la stratégie nationale privilégie ce levier. La feuille de route énergétique prévoit de maintenir un rythme de développement de l’éolien terrestre tout en organisant le renouvellement des installations entre 2025 et 2035. L’enjeu est de concilier productivité, acceptabilité locale et maîtrise du foncier.
Une cible régionale strictement plafonnée compliquerait cette équation. Un exploitant qui remplacerait des équipements par des machines plus puissantes pourrait devoir compenser l’augmentation de capacité ailleurs. Cette incertitude pèserait sur les calendriers d’investissement, les études techniques et les financements de projets.
Elle toucherait aussi un écosystème d’ETI. Les développeurs, bureaux d’études, entreprises de génie civil, spécialistes de la maintenance, logisticiens et sous-traitants électriques ont besoin d’un flux régulier de chantiers. Le renouvellement des parcs peut soutenir cette activité, mais seulement si les procédures sont lisibles plusieurs années à l’avance.
Un décalage avec les besoins industriels régionaux
Le paradoxe est net. Les Hauts-de-France combinent une forte base nucléaire, un parc renouvelable important et une consommation industrielle élevée. En 2024, la consommation régionale d’électricité corrigée des aléas atteignait 47,1 TWh, selon le bilan électrique régional de RTE.
La région accueille des projets de batteries, de décarbonation de la sidérurgie et de nouvelles infrastructures numériques. RTE prévoit ainsi 4 milliards d’euros d’investissements régionaux à l’horizon 2030, puis 8 milliards d’euros à l’horizon 2040, afin d’adapter le réseau aux nouvelles consommations et aux moyens de production décarbonés.
Pour une ETI électro-intensive ou engagée dans l’électrification de ses procédés, la compétitivité ne dépend pas uniquement du prix spot de l’électricité. Elle dépend aussi de la capacité à sécuriser des contrats de long terme, à raccorder une extension de site et à démontrer une trajectoire carbone crédible auprès de ses clients et financeurs.
L’éolien terrestre ne fournit pas, seul, une réponse à ces besoins. Il doit s’articuler avec le nucléaire de Gravelines, le photovoltaïque, l’éolien en mer de Dunkerque, les flexibilités et le renforcement du réseau. Mais freiner une source locale de production rend ce mix plus contraint, alors que l’électrification industrielle accélère.
Une décision politique, mais un signal économique immédiat
La programmation nationale fixe pour l’éolien terrestre une hausse des capacités installées, avec 31 GW visés en 2030 et une fourchette de 35 à 40 GW en 2035. La contribution des Hauts-de-France sera donc observée de près, compte tenu de son poids historique dans la filière.
Le comité régional devra arbitrer entre deux impératifs. Le premier est territorial : limiter les tensions paysagères et améliorer l’acceptabilité des projets. Le second est industriel : préserver les options de production décarbonée et de renouvellement du parc existant.
La vraie ligne de partage ne se situe donc pas entre poursuite aveugle et arrêt total. Elle porte sur les conditions d’un repowering encadré, sur la sélection des sites et sur la capacité à donner aux entreprises une trajectoire énergétique stable. Pour le Mittelstand régional, cette visibilité pèsera autant que le volume final de mégawatts retenu.


Laisser un commentaire
Réagir