
EuroAPI cède Brindisi après un semestre plombé par 356,5 millions d’euros de revenus et 141,5 millions de pertes nettes
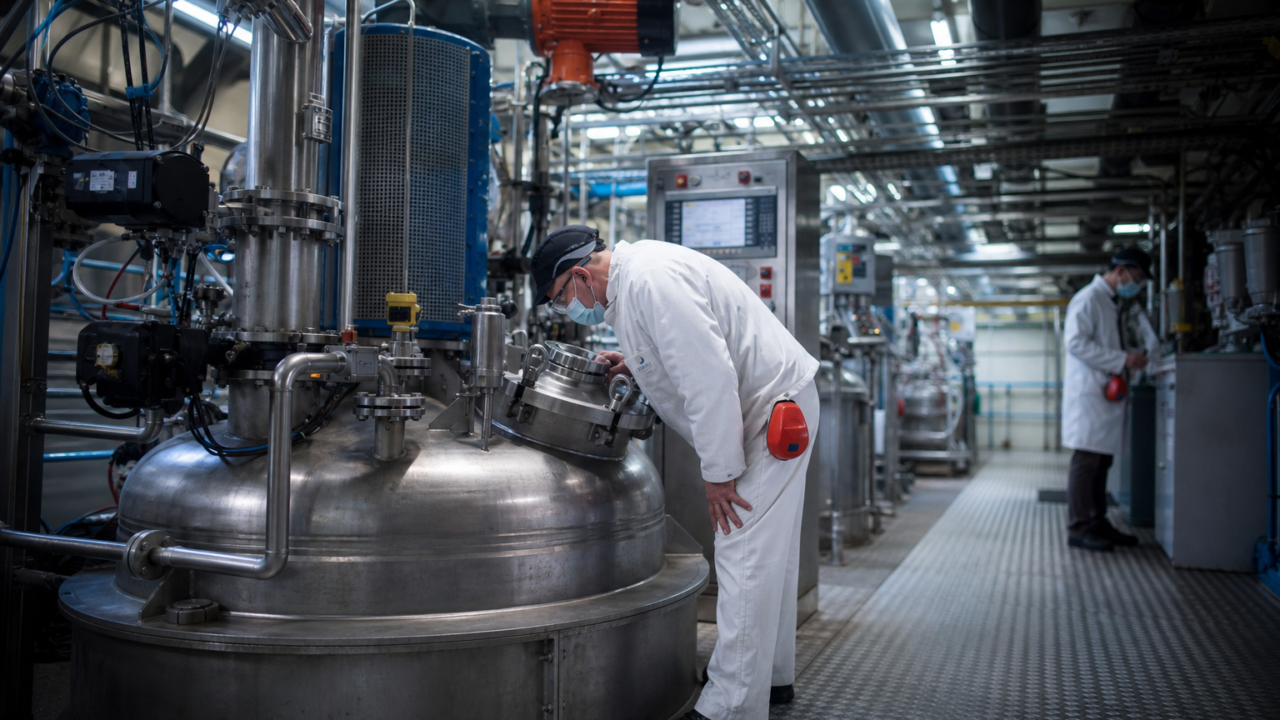
356,5 millions d’euros de chiffre d’affaires au premier semestre 2026, en baisse de 13,5 %. Une perte nette qui s’envole à 141,5 millions. Dans ce contexte, EuroAPI confirme la cession de son site de Brindisi, en Italie.
Le signal est clair pour les ETI industrielles de la santé : l’ajustement de l’outil de production n’est plus une option. Il devient une condition de survie quand les volumes se contractent et que les exigences qualité se durcissent.
Un marché des principes actifs sous pression, entre qualité, coûts et souveraineté
La chaîne de valeur des principes actifs pharmaceutiques (API) reste soumise à une double contrainte. D’un côté, la pression sur les prix et la compétition mondiale tirent les marges vers le bas. De l’autre, les standards réglementaires et qualité imposent des investissements continus, parfois lourds pour des sites anciens.
Dans ce cadre, la question n’est plus seulement de produire en Europe. Il faut produire avec des installations robustes, des procédés maîtrisés et une structure de coûts compatible avec des contrats de long terme. Pour une ETI, l’arbitrage porte souvent sur le recentrage : spécialités à plus forte valeur, CDMO, ou plateformes industrielles modernisées.
EuroAPI avait déjà signalé que le site de Brindisi avait été confronté à un sujet opérationnel majeur. En mars 2024, le groupe avait annoncé une suspension temporaire de la production d’API sur ce site après l’identification de déficiences de contrôle qualité.
Les faits : dégradation des comptes et décision de cession confirmée
Au premier semestre 2026, EuroAPI affiche un chiffre d’affaires de 356,5 millions d’euros, en recul de 13,5 % sur un an. La perte nette se creuse à 141,5 millions d’euros, contre 28,5 millions un an plus tôt. La réaction du marché est immédiate : le titre décroche de 20 % après l’annonce de ces résultats.
Dans le même temps, le groupe officialise la cession de son usine italienne de Brindisi. L’opération s’inscrit dans une logique de reconfiguration industrielle, alors que le site a été au centre d’une période d’incertitude et de discussions locales autour de sa reprise par un acteur industriel.
Côté territoire, les autorités régionales en Italie ont confirmé l’existence d’une due diligence en cours, menée en vue de l’acquisition du site par un « nouveau sujet industriel ». Un point d’étape a été tenu à Bari le 10 mars 2026, avec l’entreprise et les organisations syndicales, et la Région a indiqué attendre la clôture du processus et la présentation du repreneur.
Analyse ETI : ce que la vente de Brindisi dit du repositionnement industriel d’EuroAPI
Pour une ETI cotée issue d’un carve-out, la trajectoire est souvent binaire. Soit la plateforme gagne rapidement en compétitivité commerciale et industrielle. Soit elle doit accélérer des mesures de transformation, avec des cessions d’actifs pour restaurer une équation financière soutenable.
Dans le cas d’EuroAPI, la cession de Brindisi ressemble à une décision de discipline capitalistique. Elle vise à réduire l’exposition à un site qui a connu des difficultés opérationnelles et à concentrer les ressources sur des actifs jugés plus stratégiques ou plus rentables.
Pour les ETI françaises de la pharma et de la chimie fine, l’enseignement est concret : la qualité n’est pas qu’un sujet de conformité. Elle devient un facteur de continuité industrielle et de crédibilité commerciale. Un incident qualité peut entraîner une baisse de volumes, une désorganisation, puis un besoin de recapitalisation ou de cession, surtout quand le levier financier est déjà contraint.
Enfin, cette séquence rappelle que les plans de transformation se matérialisent souvent par des mouvements d’actifs. EuroAPI avait déjà évoqué, dans le cadre de sa trajectoire de transformation, une logique de cessions de sites à horizon 2027, incluant Brindisi.
Perspectives : quelles implications pour l’emploi, les clients et la suite du plan industriel
La prochaine étape sera la clarification du profil du repreneur, puis la présentation d’un projet industriel crédible. Les autorités locales ont explicitement mis l’accent sur la continuité productive, la protection des niveaux d’emploi et la diversification des lignes de production, afin de renforcer la compétitivité du site.
Pour EuroAPI, l’enjeu est double. D’abord, sécuriser l’exécution de la cession sans fragiliser le service aux clients. Ensuite, prouver que la réallocation des moyens améliore rapidement la performance, après une sanction boursière sévère.
Pour l’écosystème des ETI, cette opération confirme une tendance : la consolidation et la spécialisation s’accélèrent dans les ingrédients pharmaceutiques. Les sites qui n’atteignent pas une masse critique, ou qui exigent des remises à niveau trop coûteuses, deviennent des candidats naturels à la cession, au partenariat industriel ou à une reconversion.
Dans un marché où les donneurs d’ordres recherchent à la fois sécurité d’approvisionnement et compétitivité, la capacité des ETI à financer la modernisation, sécuriser la qualité et contractualiser sur la durée fera la différence.


Laisser un commentaire
Réagir