
Apollo rachète easyJet pour 6,7 milliards d’euros : ce que l’opération change pour les ETI françaises dépendantes des liaisons européennes
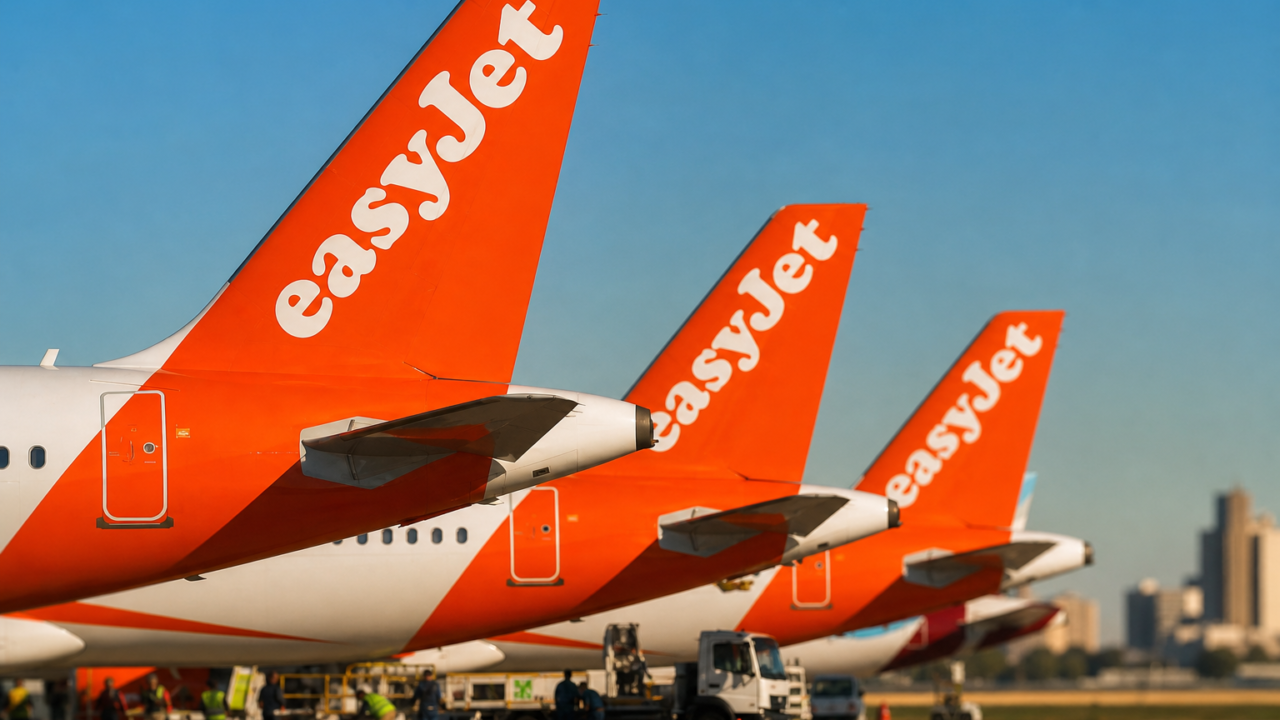
Apollo remet la main sur un actif rare dans le transport aérien européen : un réseau low-cost établi, et surtout des créneaux aéroportuaires difficiles à répliquer. Le fonds américain confirme une offre valorisant easyJet à 5,7 milliards de livres, avec une finalisation visée au premier trimestre 2027, sous conditions réglementaires et de vote des actionnaires.
Pour les ETI françaises, l’enjeu dépasse la finance. Une évolution de gouvernance chez un acteur majeur du court-courrier peut modifier les politiques de capacités, de pricing et de desserte. Or, ces paramètres pèsent directement sur les coûts de déplacement, l’attractivité des sites industriels et la fluidité des chaînes d’approvisionnement en Europe.
Un marché low-cost sous tension, entre carburant et concurrence
Le dossier intervient dans un contexte plus heurté pour les compagnies à bas coûts. La hausse du kérosène, sur fond de conflit au Moyen-Orient, comprime les marges. En parallèle, la concurrence reste intense sur les lignes intra-européennes, avec une pression permanente sur les tarifs.
Cette combinaison fragilise la visibilité. Elle incite les investisseurs à privilégier les opérateurs qui disposent d’avantages structurels. Les créneaux aéroportuaires, la notoriété de marque et une base de clientèle diversifiée deviennent des actifs défensifs, donc valorisables.
Les faits : une offre à 6,7 milliards d’euros et une fenêtre de closing en 2027
Apollo confirme son offre de rachat d’easyJet à 5,7 milliards de livres, soit environ 6,7 milliards d’euros. Le conseil d’administration d’easyJet a accepté la proposition, selon une annonce conjointe des deux groupes.
La finalisation est attendue au premier trimestre 2027. Elle reste conditionnée aux autorisations réglementaires et à l’approbation des actionnaires.
Sur les marchés, la confirmation de l’opération a soutenu le titre. À la Bourse de Londres, l’action easyJet progressait de 3,10 % à 672 pence après avoir reculé plus tôt dans la séance.
Dans le même temps, Castlelake, autre prétendant, s’est retiré de la course après avoir formulé une offre inférieure. easyJet avait déjà annoncé, début juillet, un « accord de principe » avec Apollo.
Ce qu’Apollo achète vraiment : des créneaux, une marque et une option de croissance
Le cœur de la thèse d’investissement est clair. easyJet détient des créneaux aéroportuaires jugés « précieux », un élément central dans les grands hubs européens. À cela s’ajoutent une marque forte et des perspectives de croissance, malgré le cycle moins porteur.
easyJet est présentée comme la deuxième compagnie low-cost européenne derrière Ryanair. Dans ce duopole élargi, la capacité à défendre ses positions sur des aéroports contraints constitue un avantage concurrentiel qui parle immédiatement à un investisseur financier.
Apollo met en avant une vision de long terme. Le fonds explique suivre easyJet « depuis de nombreuses années » et estime que le groupe figure parmi « les entreprises les plus attractives du secteur aérien mondial ». Il cite une « marque de premier plan », un « réseau étendu » et des « positions solides sur des marchés attractifs ».
Lecture ETI : quels impacts concrets pour les entreprises françaises de taille intermédiaire
Pour une ETI, l’aérien court-courrier n’est pas un sujet de confort. C’est un poste de coûts et un facteur d’exécution. Quand les tarifs bougent, quand les fréquences diminuent, ou quand certaines lignes disparaissent, ce sont des plannings commerciaux, des interventions techniques et des montées en cadence industrielles qui se compliquent.
À court terme, une opération de buy-out peut créer une phase d’arbitrages. Un actionnaire financier cherchera souvent à optimiser le réseau, les coûts unitaires et l’usage des créneaux. Cela peut se traduire par des ajustements de capacités sur les routes les moins rentables.
À l’inverse, si Apollo finance une stratégie de montée en gamme opérationnelle, l’effet peut être positif pour les ETI. Plus de ponctualité et de fiabilité réduit les coûts cachés. De plus, une offre plus robuste sur certaines liaisons business peut soutenir la mobilité des équipes.
Enfin, l’équation sociale et réglementaire comptera. La finalisation au premier trimestre 2027 laisse du temps aux autorités et aux parties prenantes pour examiner la structure de l’opération. Pour les ETI utilisatrices, la question sera simple : la transaction stabilise-t-elle l’offre, ou introduit-elle plus de volatilité sur les lignes clés ?
Une rentabilité chahutée : le point d’attention central du dossier
Le rachat se joue aussi sur un timing financier délicat. easyJet a indiqué un effondrement de ses profits sur son troisième trimestre décalé. Le bénéfice avant impôts du groupe, sur les trois mois achevés fin juin, a chuté de 70 % à 85 millions de livres, soit près de 100 millions d’euros, selon les derniers chiffres publiés fin juillet.
Pour un fonds, cette baisse peut être interprétée de deux manières. Soit elle signale un modèle fragilisé par le carburant et la demande. Soit elle ouvre une fenêtre de valeur, si les actifs stratégiques et la capacité de rebond restent intacts.
Pourquoi Apollo peut soutenir l’opération : une pratique assumée du secteur aérien
Apollo n’arrive pas en terrain inconnu. Le fonds, qui gère plus de 1 000 milliards de dollars d’actifs, a déjà investi dans Aeromexico, Sun Country Airlines et Atlas Air. Il a aussi financé Air France-KLM et Virgin Atlantic.
Ce profil compte pour la suite. Dans l’aérien, la création de valeur dépend autant de l’ingénierie financière que de l’exécution opérationnelle. La capacité à structurer le financement, à absorber la cyclicité, et à dialoguer avec les régulateurs devient déterminante.
Perspectives : un calendrier long et des arbitrages réseau à surveiller
Le calendrier jusqu’au premier trimestre 2027 impose une phase de préparation. Les autorisations réglementaires et le vote des actionnaires restent les jalons majeurs. D’ici là, le marché suivra les signaux envoyés sur la stratégie : discipline de capacité, politique tarifaire et priorités d’investissement.
Pour les ETI françaises, la vigilance doit porter sur trois points. D’abord, l’évolution de la desserte des grands bassins industriels et des métropoles européennes. Ensuite, la stabilité des fréquences sur les routes à forte valeur business. Enfin, l’impact carburant sur les surcharges et les prix, car c’est là que les budgets voyages se déforment le plus vite.
En toile de fond, l’opération rappelle une réalité : dans un secteur cyclique, les actifs rares attirent les capitaux. Les ETI, elles, ont intérêt à anticiper la recomposition, car elle peut peser sur leurs coûts, mais aussi sur leur capacité à accélérer à l’international.


Laisser un commentaire
Réagir