
Rachat de 50 % de KNDS : l’industrie de défense française face aux nouveaux choix d’investissement du groupe
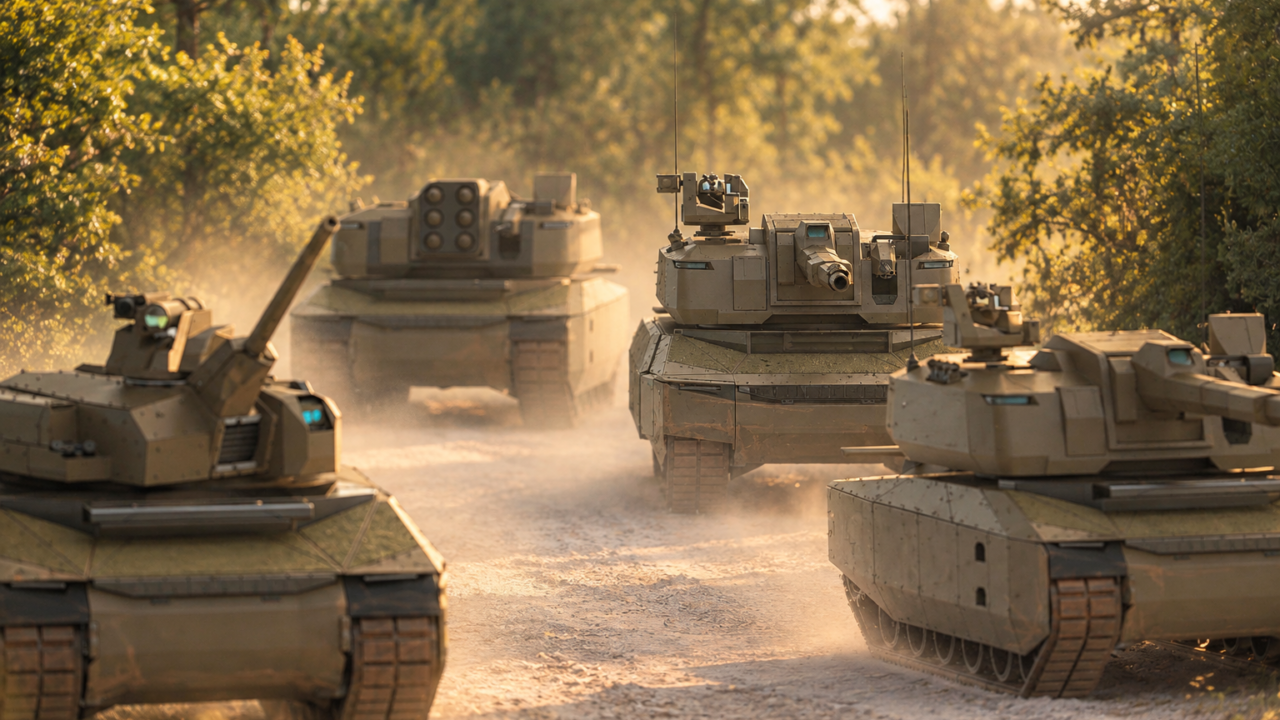
L’Allemagne prévoit de consacrer 6,64 milliards d’euros à l’acquisition de 50 % de KNDS, selon une source parlementaire citée par l’AFP le 10 novembre 2026. Pour les ETI françaises de la défense terrestre, l’enjeu dépasse le changement d’actionnaire : il concerne les choix industriels de leur donneur d’ordres.
Une parité franco-allemande au service de la souveraineté industrielle
Berlin entend reprendre la totalité des parts détenues par les familles allemandes propriétaires de la moitié du groupe. L’État français possède déjà les 50 % restants. L’opération placerait donc KNDS sous un actionnariat entièrement public, réparti également entre les deux pays. L’accord de principe ne signifie toutefois pas que la transaction est définitivement réalisée.
Cette évolution prolonge une orientation officielle. Le 22 juin 2026, Paris et Berlin ont annoncé un accord sur la stratégie et la gouvernance du groupe. Leur objectif : garantir un engagement actionnarial durable, des droits de gouvernance paritaires et une surveillance des questions de sécurité. Le communiqué conditionnait alors les transactions à l’approbation budgétaire du Parlement allemand.
La sécurisation des approvisionnements figure explicitement parmi leurs priorités. Les deux gouvernements souhaitent aussi développer les capacités industrielles et les synergies techniques et commerciales. Pour les entreprises françaises partenaires de KNDS, ce cadre fait de la chaîne de fournisseurs un sujet stratégique, au-delà du seul capital.
Un rachat moins coûteux que le scénario initial
Le prix annoncé atteint environ 6,6 milliards d’euros selon Reuters. Il reste inférieur à l’enveloppe maximale de 7,2 milliards envisagée en juin pour acquérir seulement 40 % du capital. Selon les informations rapportées par l’agence, le calcul repose sur la moitié d’une valorisation de 11,2 milliards d’euros, augmentée d’une prime d’un milliard. Ces éléments proviennent de sources proches du dossier, et non d’un prix contractuel officiellement publié.
Le changement de montage intervient après la suspension du projet d’introduction en Bourse. L’affaiblissement des valorisations boursières du secteur a compliqué cette opération. Selon un document gouvernemental consulté par Reuters, Berlin veut disposer d’une influence équivalente à celle de Paris et éviter une mise en minorité dans les décisions essentielles.
Une distinction financière importe pour la filière : le schéma annoncé porte sur le rachat de titres existants aux familles actionnaires. Il ne décrit pas une augmentation de capital apportant directement 6,6 milliards d’euros supplémentaires aux usines. L’effet industriel dépendra donc des investissements décidés ensuite, et non du seul montant de la transaction.
Texelis illustre les enjeux pour les entreprises françaises
La consolidation industrielle est déjà concrète en France. Le 2 avril 2026, KNDS France a finalisé l’acquisition de Texelis Defense, devenue KNDS Mobility. Cette activité apporte des compétences en mobilité terrestre et en chaînes cinématiques. Ses implantations à Limoges et Roanne ancrent ce rapprochement dans les territoires industriels français.
Le programme Serval illustre cette complémentarité. KNDS Mobility fournit la solution de mobilité ; KNDS France fabrique et assemble le véhicule intégré. Lors de l’acquisition, le groupe a annoncé le maintien des engagements contractuels envers les clients et partenaires, ainsi que des équipes opérationnelles.
Ce précédent éclaire l’enjeu pour les ETI partenaires : la maîtrise des technologies critiques peut passer par des coopérations, mais aussi par leur intégration au groupe. KNDS présente précisément l’acquisition de Texelis Defense comme un moyen de réduire ses dépendances et de sécuriser ses approvisionnements. Cette logique donne une valeur stratégique aux savoir-faire spécialisés.
Des décisions industrielles encore déterminantes
L’ouverture du capital au marché reste une possibilité, pas un calendrier acquis. Le scénario décrit dans le document gouvernemental prévoit que Paris et Berlin puissent ramener chacun leur participation à 40 %. Une introduction en Bourse permettrait cette évolution si les conditions de marché le permettent.
Pour les ETI françaises, la lecture stratégique doit donc distinguer deux niveaux. La parité organise le contrôle du groupe ; les décisions d’investissement détermineront ses effets sur les fournisseurs. Les objectifs officiels portent sur davantage de capacités, d’innovation et de coopération européenne. Ils ne constituent pas, à eux seuls, une garantie de commandes supplémentaires pour chaque partenaire français.


Laisser un commentaire
Réagir