
Avec 550 000 tonnes de capacité, Norske Skog doit transformer sa reconversion industrielle en rentabilité durable à Golbey
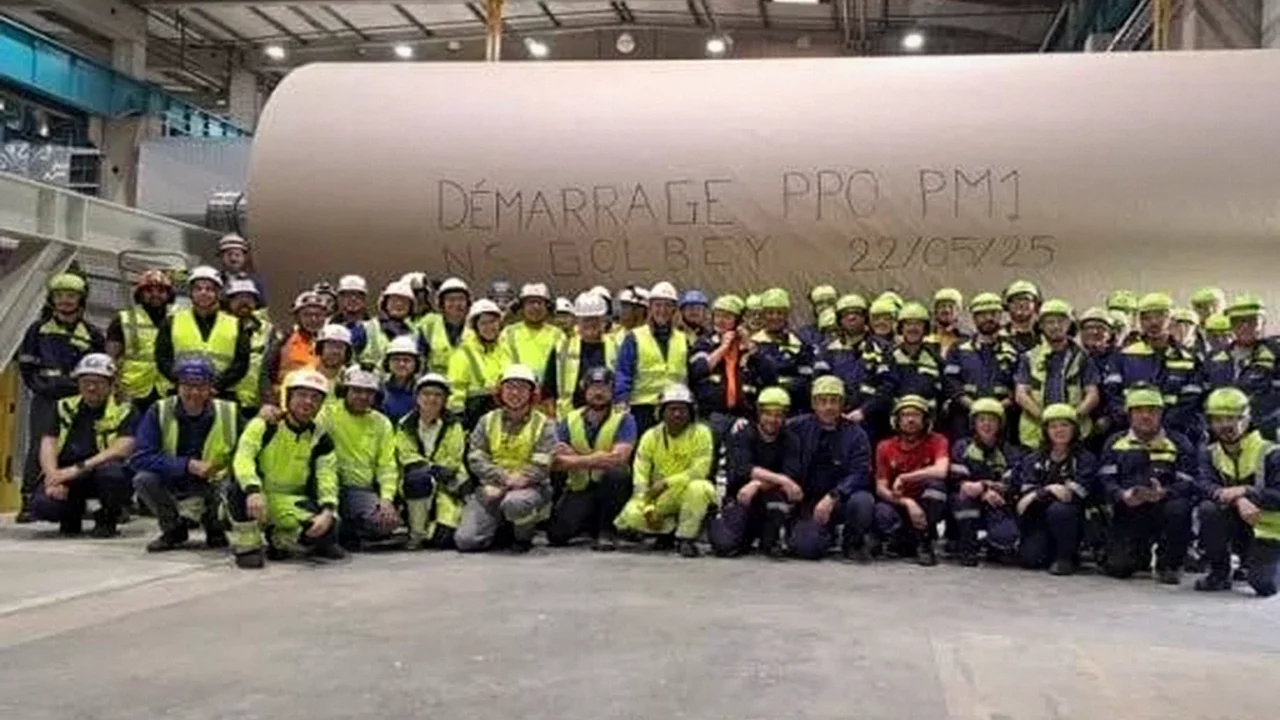
Environ 400 millions d’euros investis, mais une rentabilité encore à construire. À Golbey, dans les Vosges, la reconversion papetière de Norske Skog illustre l’écart entre capacité installée et performance industrielle. Le groupe poursuit pourtant son développement dans l’emballage, avec un nouvel investissement décidé en Norvège.
Golbey, un investissement structurant pour la filière française
Face au recul structurel des papiers graphiques, Norske Skog diversifie ses débouchés. Son usine française constitue une pièce centrale de cette transformation. Le groupe a annoncé le démarrage de sa machine reconvertie, PM1, le 22 mai 2025. Elle dispose d’une capacité annuelle de 550 000 tonnes de papiers pour ondulé, destinés à la fabrication de carton.
La production repose entièrement sur des papiers recyclés. Parallèlement, Golbey conserve une capacité de 330 000 tonnes de papier journal. Lors du lancement de la production d’emballage à Golbey, Norske Skog évaluait l’investissement total à environ 400 millions d’euros. Il s’agissait du plus important projet de son histoire.
Pour les ETI françaises du recyclage et de la transformation du carton, l’enjeu dépasse donc un changement de produit. Le projet ajoute une capacité industrielle importante au sein de leur écosystème. Toutefois, sa contribution effective dépend de la régularité des volumes commercialisables, et non de la seule puissance nominale de la machine. C’est précisément ce que montrent les résultats trimestriels.
Au troisième trimestre 2026, Bruck compense les difficultés françaises
Les résultats publiés le 22 octobre 2026 décrivent plusieurs obstacles à Golbey. Une sécheresse régionale, une maintenance imprévue du traitement des effluents et des problèmes d’écrasement dans les presses ont perturbé PM1. La ligne a livré 60 000 tonnes pendant le trimestre, avec un EBITDA négatif de 40 millions de couronnes norvégiennes. Cet indicateur ne correspond pas à une perte nette.
En Autriche, la machine PM3 de Bruck fonctionne, au contraire, à pleine capacité. Ses livraisons atteignent 55 000 tonnes, pour un EBITDA positif de 40 millions de couronnes. Les performances des deux lignes se compensent ainsi. Au total, l’activité emballage affiche un EBITDA nul, malgré un chiffre d’affaires opérationnel de 535 millions de couronnes.
Cette divergence suggère que la stabilisation opérationnelle reste déterminante pour rentabiliser la diversification. Elle invite aussi à distinguer deux risques : celui du marché et celui de l’exécution industrielle. Dans le cas français, les difficultés concernent simultanément l’eau, les installations auxiliaires et la qualité du papier. L’analyse doit donc porter sur l’ensemble du système productif.
Un nouveau projet pour élargir l’offre d’emballage
Norske Skog maintient néanmoins sa stratégie. Le 7 octobre 2026, il a annoncé une décision d’investissement pour reconstruire PM6 à Saugbrugs, en Norvège. L’enveloppe atteint environ 850 millions de couronnes. La machine était à l’arrêt depuis un éboulement survenu en avril 2023.
Le projet prévoit une production flexible : jusqu’à 300 000 tonnes annuelles de kraftliner à base de pâte thermomécanique, ou 230 000 tonnes de papier magazine supercalandré. Ces capacités représentent des alternatives, pas des volumes cumulables. Le démarrage est prévu au premier semestre 2028, puis le groupe envisage l’arrêt définitif des machines PM4 et PM5.
Contrairement aux papiers recyclés de Golbey, le nouveau produit norvégien utilisera des fibres vierges. Norske Skog vise notamment des emballages légers et résistants. Il élargit donc son offre plutôt que de reproduire simplement son modèle français. Pour les transformateurs, cette distinction compte : les deux projets ne répondent pas exactement aux mêmes besoins techniques.
La montée en cadence reste le véritable test
La direction attend une amélioration des difficultés françaises au quatrième trimestre 2026 et vise la pleine utilisation de PM1 pendant 2027. Ces échéances restent des objectifs, non des résultats acquis. Pour les ETI clientes et partenaires, le point décisif sera la traduction de cette montée en cadence en livraisons régulières et en rentabilité durable. Golbey doit encore démontrer que son changement d’échelle industriel peut devenir une performance économique.


Laisser un commentaire
Réagir