
Sous pression, les équipementiers automobiles réorganisent leurs capacités et arbitrent leurs investissements en Europe
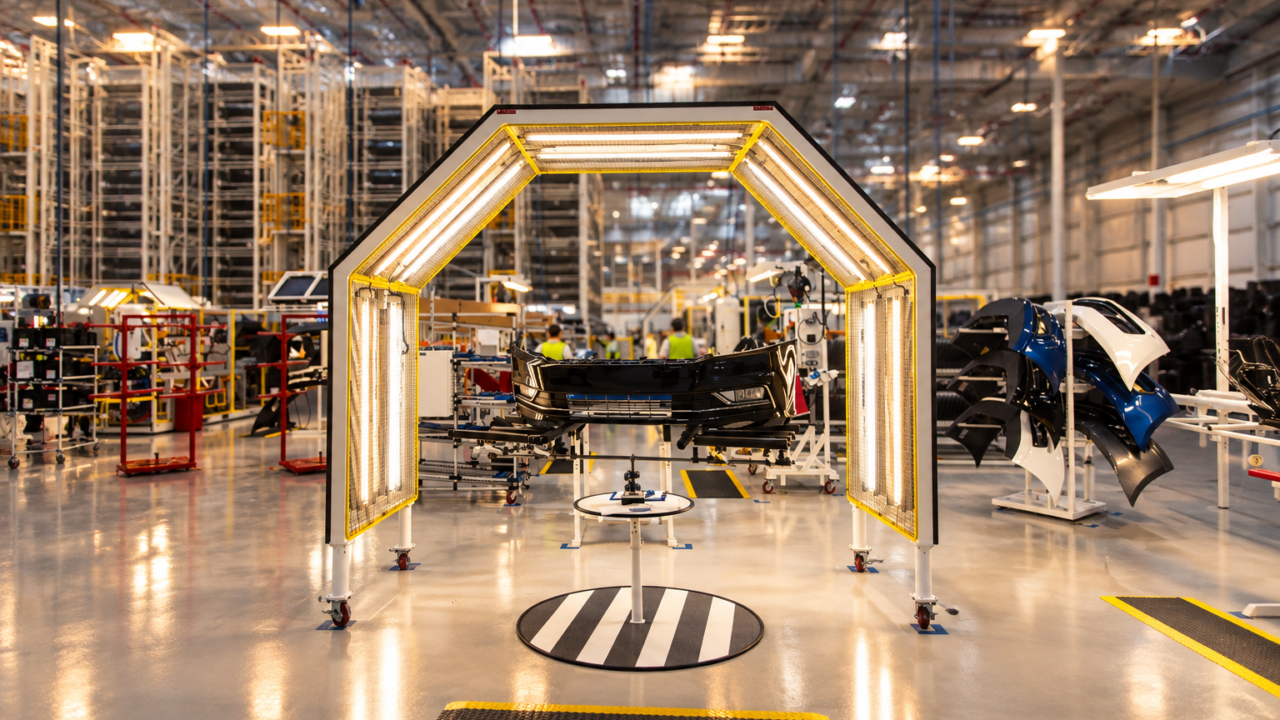
OPmobility prévoit environ 770 suppressions de postes en France et en Allemagne. Annoncée le 7 octobre 2026, cette réorganisation accompagne une baisse des objectifs financiers et un recentrage des moyens industriels.
Une filière automobile sous pression
Le mouvement dépasse un seul équipementier. Dans une enquête menée en janvier 2026, la Fédération des industries des équipements pour véhicules indique que 56 % des répondants ont enregistré une baisse d’activité en 2025. Par ailleurs, 45 % déclarent avoir supprimé des emplois en France au cours des douze mois précédents. Ces résultats décrivent une fragilité collective, sans mesurer les conséquences propres au projet d’OPmobility.
La rentabilité constitue un autre point d’alerte. L’analyse des comptes 2024 de plus de 200 équipementiers installés en France fait ressortir près de 40 % de résultats d’exploitation négatifs. La fédération relève également que 47 % des répondants ont reçu des demandes de transfert de production vers des pays plus compétitifs. Pour les ETI industrielles, ces données éclairent la pression sur les implantations françaises et les investissements futurs.
La R&D française au cœur de la réorganisation
En France, le projet concerne environ 310 postes. OPmobility prévoit de réorganiser la R&D de Venette, dans l’Oise, et de Labège, en Haute-Garonne. Il entend regrouper des expertises à Lachelle et adapter la production de Flers-en-Escrebieux, dans le Nord. En Allemagne, environ 460 postes sont concernés. Le groupe envisage de transférer la production de pièces extérieures de Sterbfritz vers d’autres sites allemands.
OPmobility relie les ajustements de R&D au recul des développements clients dans les motorisations et au décalage du marché de l’hydrogène. Il cite notamment des annulations de projets en Europe et aux États-Unis. Les mesures restent des projets, soumis aux procédures applicables et au dialogue social.
Des bénéfices en hausse, mais une trajectoire révisée
Le premier semestre ne présentait pourtant pas un effondrement des résultats. OPmobility avait dégagé 102 millions d’euros de résultat net part du groupe, en hausse de 13,2 %. Son chiffre d’affaires consolidé reculait de 2,4 %, à 5,202 milliards d’euros. Cependant, il progressait légèrement, de 0,2 %, à périmètre et changes constants. La distinction compte : les effets de change expliquaient une part importante du recul publié.
La marge opérationnelle atteignait alors 251 millions d’euros, soit 4,8 % du chiffre d’affaires, contre 4,9 % un an auparavant. La progression du bénéfice net provenait principalement de charges non courantes moins élevées et d’un meilleur résultat financier. Elle ne traduisait donc pas une amélioration équivalente de la performance opérationnelle.
Pour 2026, OPmobility vise désormais une marge opérationnelle de 430 à 450 millions d’euros, exprimée ici en montant. Il attend un cash-flow libre supérieur à 220 millions et des coûts de restructuration de 120 à 130 millions.
Pour les ETI, un enjeu de visibilité industrielle
La lecture stratégique porte sur l’articulation entre production et développement. Une baisse des commandes industrielles et un ralentissement des programmes clients constituent deux risques distincts. À la lumière des constats de la FIEV, les ETI de la filière doivent donc analyser leur exposition aux volumes actuels, mais aussi aux projets futurs. Cette analyse sectorielle ne permet toutefois pas d’attribuer des pertes de commandes à des fournisseurs précis d’OPmobility.
Le cas souligne également la différence entre rentabilité comptable et capacité d’investissement. Malgré la hausse de son bénéfice semestriel, OPmobility réduit son organisation européenne. Pour une ETI, l’enjeu comparable consiste à préserver les compétences nécessaires aux prochains programmes, tout en ajustant les moyens aux débouchés réellement contractualisés. Il s’agit d’une lecture économique du dossier, non d’une conséquence annoncée pour chaque sous-traitant.
L’éclairage reste un axe de diversification
Le groupe poursuit parallèlement sa croissance externe. Le 30 septembre 2026, il a signé un accord pour acquérir 100 % de l’activité éclairage de Hyundai Mobis. La valeur d’entreprise annoncée atteint 600 milliards de wons sud-coréens. OPmobility présente cette opération comme un élargissement de ses produits, de sa clientèle et de son implantation géographique.
Ces deux décisions dessinent une allocation plus sélective des ressources : réduire certaines capacités, tout en renforçant une activité jugée stratégique. Pour les ETI automobiles, le signal n’est donc pas celui d’un retrait uniforme. Il invite plutôt à distinguer les marchés, les technologies et les programmes qui concentrent les investissements.


Laisser un commentaire
Réagir