
Les ETI industrielles françaises face à la concurrence chinoise : marges, approvisionnements et investissements sous tension
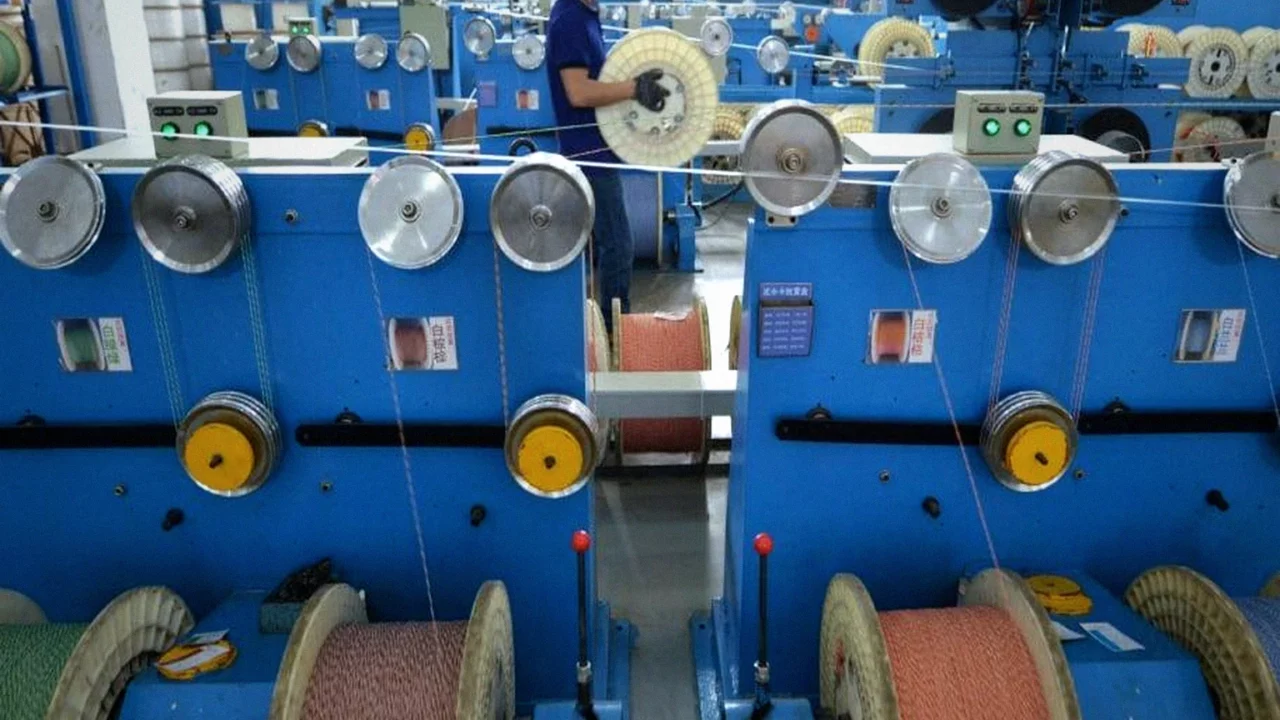
La Chine représentait 10,7 % des importations françaises de biens industriels fin 2025, contre 9,2 % en 2017. En volume, sa progression atteint environ cinq points. Pour les ETI industrielles, l’enjeu ne se limite plus aux produits grand public : la pression gagne des filières où la France conserve des usines, des savoir-faire et des chaînes de sous-traitance.
Ce « choc chinois 2.0 » résulte d’une offre exportatrice plus compétitive en prix, dans un contexte de demande intérieure chinoise insuffisante. La hausse des barrières commerciales américaines renforce aussi le risque de réorientation de flux vers l’Europe. La Commission européenne considère désormais cette pression comme un défi durable pour l’industrie européenne.
Une concurrence concentrée sur cinq filières industrielles
L’exposition française reste limitée à l’échelle de l’ensemble du tissu manufacturier. Environ la moitié des importations françaises de téléphones, ordinateurs, appareils électroniques, électroménager, jouets et articles de sport vient de Chine. Or ces produits sont désormais peu fabriqués en France.
Le risque devient plus direct lorsque de fortes importations chinoises rencontrent une production locale significative. L’analyse de la Banque de France sur les secteurs français exposés à la concurrence chinoise identifie cinq ensembles : automobile, produits métalliques, chimie, pharmacie et autres matériels de transport, dont l’aéronautique.
L’automobile concentre les tensions les plus visibles. Les constructeurs chinois disposent d’une avance industrielle dans les véhicules électriques, les batteries et plusieurs composants électroniques. Les droits compensateurs européens, définitifs depuis octobre 2024, protègent le marché des véhicules importés. Ils ne couvrent toutefois ni tous les composants ni les marchés export où les industriels français affrontent directement leurs concurrents chinois.
Les fabricants de pièces métalliques sont également vulnérables. Ils subissent déjà le recul de la construction et de l’automobile, ainsi que des coûts énergétiques élevés. Une baisse des prix à l’importation comprime alors leurs prix de vente, leurs marges opérationnelles et leur capacité à financer la modernisation de leurs outils.
Le défi dépasse les produits finis
Dans la chimie, les producteurs français font face à une concurrence de produits de base et de spécialité à bas prix. Le différentiel énergétique pèse sur leur compétitivité. Dans la pharmacie, la concurrence porte historiquement sur les génériques et les principes actifs. Elle progresse aussi vers des molécules plus complexes et à plus forte valeur ajoutée.
L’aéronautique paraît moins menacée à court terme. La filière française bénéficie de barrières technologiques élevées, de programmes longs et de carnets de commandes. Mais la montée en compétence chinoise sur l’ensemble de la chaîne de valeur impose une vigilance particulière aux équipementiers, aux spécialistes des matériaux et aux sous-traitants de rang intermédiaire.
Pour les ETI, le sujet est donc autant commercial que stratégique. Une baisse durable des prix mondiaux peut fragiliser les entreprises positionnées sur des produits standardisés. Elle peut aussi accélérer la pression des donneurs d’ordre sur les coûts. Les entreprises les plus exposées sont souvent celles qui cumulent spécialisation industrielle, dépendance à quelques clients et faible pouvoir de fixation des prix.
La compétition se joue également hors d’Europe. Les protections commerciales européennes ne sécurisent pas les positions de marché en Afrique, au Moyen-Orient, en Amérique latine ou en Asie. Or ces débouchés comptent pour de nombreuses ETI exportatrices, notamment dans les équipements industriels, la mobilité, la chimie fine et les technologies de production.
Des intrants moins chers, mais une dépendance accrue
Cette poussée des importations ne produit pas uniquement des effets négatifs. La Chine fournit près d’un quart des équipements électriques intermédiaires importés en France. Elle alimente aussi les chaînes françaises en machines, plastiques, produits chimiques et composants métalliques. Pour les entreprises clientes, ces approvisionnements peuvent réduire les coûts de fabrication.
Le gain est tangible pour le bâtiment, l’agriculture, les fabricants de machines et les assembleurs. Cependant, il crée une contradiction industrielle. Des intrants moins coûteux soutiennent les marges à court terme, mais ils peuvent retarder les investissements nécessaires pour relocaliser certaines capacités, diversifier les fournisseurs ou développer des alternatives européennes.
La dépendance aux fournisseurs chinois expose aussi les ETI à un risque de rupture. Les tensions commerciales et les contrôles chinois sur certains matériaux critiques ont montré que le prix d’achat ne suffit pas à mesurer le coût total d’un approvisionnement. Délais, disponibilité, traçabilité, propriété intellectuelle et empreinte carbone deviennent des critères de compétitivité à part entière.
La réponse ne peut donc pas se résumer à un relèvement généralisé des droits de douane. L’Union européenne privilégie une logique de réduction des dépendances critiques plutôt qu’un découplage complet. En 2025, les importations européennes depuis la Chine ont atteint 559,5 milliards d’euros, tandis que les exportations vers ce pays se sont élevées à 199,5 milliards d’euros.
Pour les ETI, l’urgence est de défendre la valeur
Les ETI industrielles disposent de plusieurs leviers. Elles peuvent sécuriser leurs achats par le double sourçage, consolider les relations avec des fournisseurs européens et contractualiser davantage sur la qualité, les délais et la continuité d’approvisionnement. Ces démarches exigent toutefois des volumes, du financement et une visibilité commerciale suffisante.
La seconde priorité est la différenciation. Face à une pression tarifaire structurelle, les entreprises qui conservent leur pouvoir de prix sont celles qui vendent une solution complète : ingénierie, conformité réglementaire, service après-vente, personnalisation et maîtrise des cycles industriels. La montée en gamme reste la meilleure protection contre une concurrence fondée sur le volume.
Enfin, les politiques publiques devront articuler défense commerciale, énergie compétitive, financement de l’investissement et commande industrielle européenne. Sans cet environnement, la baisse des prix importés risque de devenir un soulagement conjoncturel pour les clients, mais un frein durable à la réindustrialisation française.


Laisser un commentaire
Réagir