
Suramortissement industriel : les ETI pourront accélérer leurs investissements dans la robotique et l’intelligence artificielle
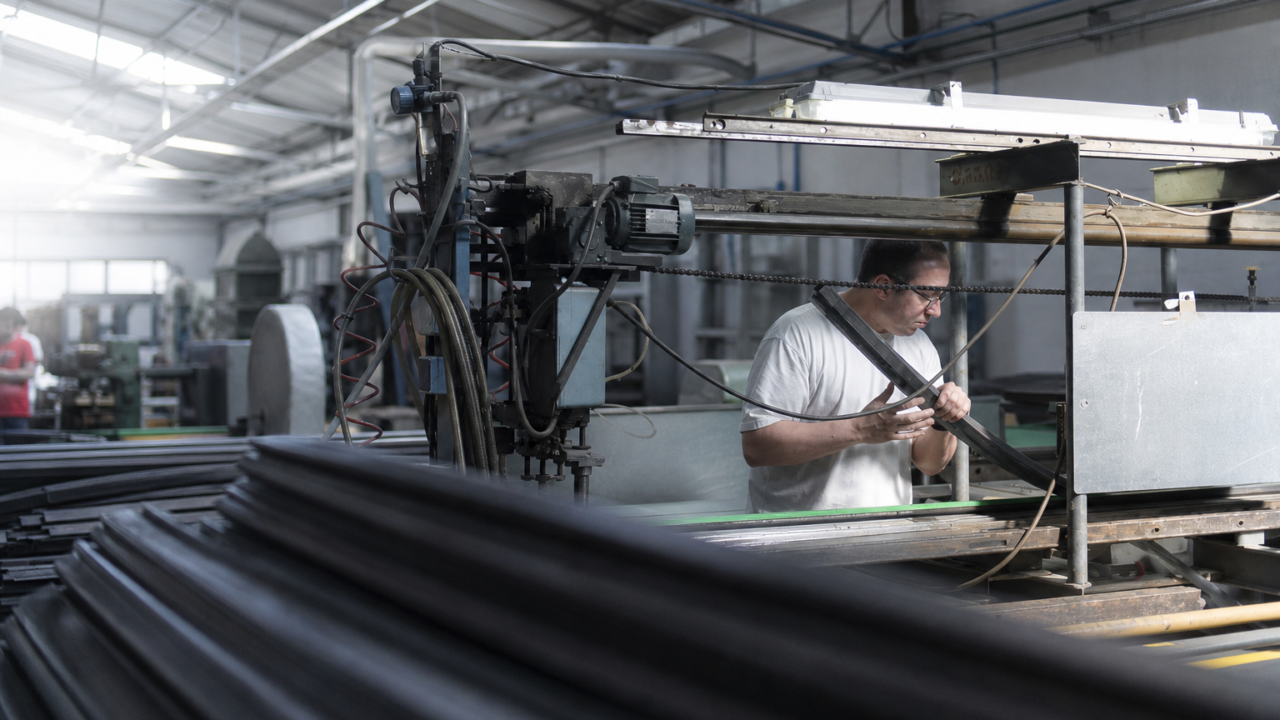
Le projet de loi de finances pour 2027 ouvre une nouvelle voie de soutien à l’industrie : un suramortissement temporaire destiné aux PME et ETI qui modernisent leurs capacités de production. L’enjeu est concret pour les entreprises de taille intermédiaire : réduire le coût fiscal d’équipements souvent indispensables, mais lourds à financer.
Le dispositif viserait les investissements réalisés pendant trois ans dans la robotique, l’intelligence artificielle, l’impression 3D, les jumeaux numériques et l’analytique avancée. Il permettrait de déduire exceptionnellement de 40 % à 120 % du montant investi du résultat imposable, en plus de l’amortissement comptable habituel.
Un levier fiscal ciblé sur l’outil productif
Le mécanisme annoncé reprend la logique du suramortissement : l’entreprise ne reçoit pas une subvention immédiate, mais elle augmente sa charge déductible et réduit ainsi son impôt sur les bénéfices. L’avantage dépend donc à la fois du montant de l’investissement, de sa durée d’amortissement et de la capacité de l’entreprise à dégager un résultat imposable.
Le ciblage sur les PME et les ETI industrielles marque une différence nette avec les dispositifs horizontaux. Il privilégie les actifs directement liés à la production, à la qualité, à la traçabilité et à la flexibilité des lignes. Pour une ETI, cette approche peut faciliter le passage d’un projet pilote à un déploiement sur plusieurs usines.
La liste des technologies éligibles traduit aussi une évolution. La robotique demeure centrale, mais elle s’inscrit désormais dans un ensemble plus vaste. Les outils d’IA, les répliques virtuelles de produits ou d’installations, ainsi que l’analyse avancée des données de production, sont appelés à entrer dans le périmètre.
Ce choix répond à une réalité industrielle. L’investissement ne porte plus seulement sur une machine. Il combine équipements, logiciels, capteurs, données et compétences. Les ETI qui cherchent à fiabiliser leurs approvisionnements, réduire leurs rebuts ou raccourcir leurs cycles de fabrication doivent financer cette chaîne technologique dans son ensemble.
Le précédent de 2019-2020 plaide pour un dispositif simple
Le projet s’inspire du suramortissement numérique et robotique appliqué aux biens acquis ou fabriqués jusqu’au 31 décembre 2020. Ce mécanisme accordait une déduction exceptionnelle de 40 % pour certains équipements de transformation numérique des PME industrielles.
Les travaux de la Direction générale des entreprises sur le suramortissement numérique et robotique confirment l’intérêt de ce ciblage. Environ 2 400 entreprises ont déclaré le dispositif entre 2019 et 2024. Les investissements correspondants sont estimés à 350 millions d’euros, pour un coût budgétaire de 30 millions d’euros.
L’évaluation estime que le mécanisme a accru l’investissement productif des PME industrielles de 12 % à 14 % par an entre 2019 et 2022. Son effet de court terme sur la productivité du travail reste toutefois incertain. Ce constat est important : l’équipement seul ne suffit pas. Il doit s’accompagner d’une réorganisation des ateliers, de formation et d’une intégration effective des données.
Les montants déclarés étaient concentrés dans l’industrie, qui représentait près des trois quarts des investissements estimés. Les entreprises identifiées comme ETI ne formaient qu’une faible part des bénéficiaires, mais concentraient environ 66 millions d’euros d’investissement. Ce point suggère qu’un nouveau dispositif explicitement ouvert aux ETI pourrait élargir la profondeur des projets financés.
Pour les ETI, l’enjeu dépasse l’économie d’impôt
Le suramortissement peut raccourcir le délai de décision d’investissement. Il améliore le rendement après impôt d’un projet et peut renforcer un dossier de financement bancaire ou de crédit-bail. Il ne remplace cependant ni les fonds propres ni la dette nécessaire pour acquérir les actifs.
Pour les ETI familiales ou patrimoniales, souvent prudentes sur l’endettement, le dispositif peut surtout sécuriser des programmes de modernisation différés. Il peut concerner une cellule robotisée, une ligne de fabrication additive, un système de contrôle qualité automatisé ou un jumeau numérique destiné à tester des réglages sans immobiliser la production.
La qualité du texte d’application sera donc déterminante. Les industriels auront besoin d’une définition précise des actifs éligibles, des règles de cumul avec les aides régionales ou européennes, et du traitement des investissements réalisés en location financière. L’ancien régime avait notamment encadré les équipements neufs et les contrats de crédit-bail.
La simplicité administrative sera tout aussi décisive. Le précédent dispositif reposait sur une déduction fiscale documentée par l’entreprise. Une procédure trop complexe réduirait l’accès des PME, alors même que la mesure vise à lever le frein financier et opérationnel de la modernisation.
Le crédit d’impôt recherche reste inchangé
En parallèle, le projet de budget ne modifie pas le crédit d’impôt recherche. Ce dispositif demeure le principal outil fiscal de soutien à la recherche et développement. Son maintien préserve le cadre de financement des activités de conception, d’essais et de développement technologique.
Les deux instruments répondent néanmoins à des besoins différents. Le crédit d’impôt recherche accompagne la création de connaissances et les travaux de R&D. Le suramortissement envisagé soutient l’achat ou la fabrication d’actifs productifs. Pour une ETI industrielle, leur complémentarité peut être stratégique : développer une solution, puis industrialiser sa production.
La mesure reste à inscrire dans le parcours parlementaire du budget. Son intérêt pour le Mittelstand français dépendra du périmètre final, de la stabilité des règles et de la capacité des entreprises à transformer l’avantage fiscal en gains mesurables de compétitivité.


Laisser un commentaire
Réagir