
Volotea revoit sa stratégie face au kérosène cher et sécurise sa trésorerie en réduisant sa flotte et ses liaisons les moins rentables
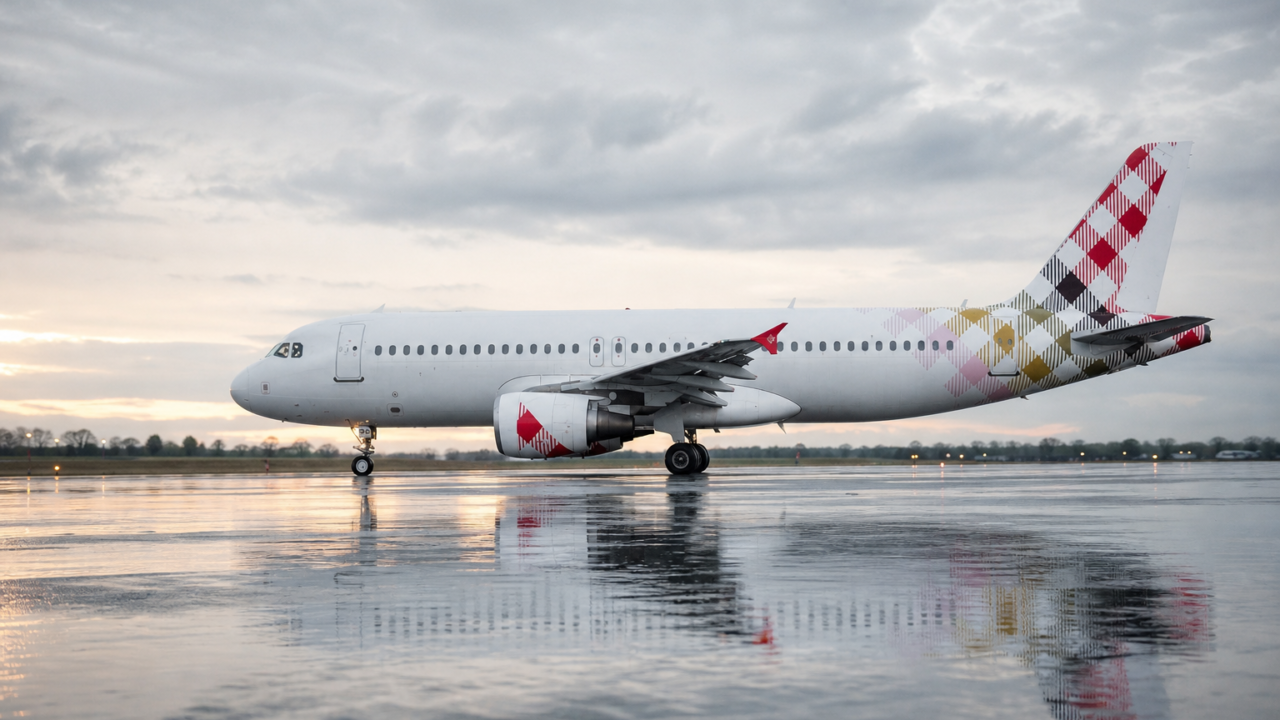
Volotea engage un virage défensif alors que le carburant menace directement l’équation économique des compagnies à bas coûts. La compagnie espagnole prévoit de ramener sa flotte de 44 appareils à 30 ou 35 avions et négocie une nouvelle structure financière.
Pour les territoires français, l’enjeu dépasse le seul transport aérien. Volotea est devenue un opérateur structurant des liaisons entre villes moyennes, un marché où la rentabilité dépend de volumes réguliers, de taux de remplissage élevés et d’une discipline stricte sur les coûts.
Un choc pétrolier qui fragilise le modèle low cost
Le transport aérien européen subit une forte hausse du prix du kérosène dans un contexte géopolitique dégradé. Or le carburant constitue l’un des premiers postes de charges d’une compagnie aérienne, avec les salaires, les redevances aéroportuaires et la location des appareils.
Les opérateurs à bas coûts sont particulièrement exposés. Leur avantage concurrentiel repose sur des tarifs serrés et une utilisation intensive des avions. Quand le carburant augmente brutalement, la hausse ne peut pas toujours être transférée au client sans dégrader la demande.
Volotea estime que l’impact de la guerre sur ses comptes atteindrait environ 150 millions d’euros cette année. Ce montant absorbe une large part de la flexibilité financière d’un transporteur de taille intermédiaire, même lorsque l’activité commerciale reste dynamique.
La compagnie a pourtant affiché une activité solide en France en 2025. Elle y a transporté plus de 7,2 millions de passagers, soit 7 % de plus qu’en 2024, avec un taux de remplissage de 90 %. La France représentait alors son premier marché. Résultats opérationnels de Volotea en France en 2025
Réduire la flotte pour restaurer le revenu par siège
La réponse annoncée est nette : réduire la voilure et concentrer les moyens sur les routes qui produisent le meilleur revenu par siège. La flotte, aujourd’hui composée de 44 Airbus A319 et A320, doit revenir dans une fourchette de 30 à 35 appareils.
Cette décision rompt avec les ambitions affichées au début de l’année. Volotea prévoyait alors d’offrir près de 14 millions de sièges en 2026, en hausse de 12 %, sur plus de 430 lignes. Sa flotte devait atteindre 44 à 46 appareils. Plan de capacité et de flotte annoncé par Volotea pour 2026
Le groupe a déjà réduit son programme hivernal. Plus de 10 % des capacités prévues entre novembre et février ont été retirées. Le mouvement concerne notamment Bordeaux, où la baisse de l’offre est plus sensible.
Pour une compagnie spécialisée dans les dessertes point à point, l’arbitrage est délicat. Une ligne déficitaire peut peser sur la trésorerie. Cependant, une suppression de fréquence peut aussi fragiliser la clientèle d’affaires, les agences de voyages et les acteurs touristiques locaux.
Les aérodromes régionaux sont donc en première ligne. Ils dépendent souvent d’un nombre limité de transporteurs pour maintenir leur connectivité nationale et européenne. Lorsqu’une compagnie réduit ses capacités, les liaisons abandonnées ne trouvent pas systématiquement un repreneur.
Une restructuration financière sous le regard d’Aegean
Volotea discute parallèlement avec ses créanciers d’une restructuration de sa dette. Les négociations portent sur les financements contractés pendant la crise sanitaire, ainsi que sur les engagements envers les banques, les partenaires publics et les fournisseurs.
La compagnie doit aussi renforcer ses fonds propres. Aegean Airlines, partenaire commercial et actionnaire de Volotea, détient déjà plus de 20 % du capital. Son poids pourrait augmenter dans le cadre d’une recapitalisation et d’une conversion de dette en actions.
Selon les informations disponibles, le dispositif envisagé associe une conversion de 56 millions d’euros de dette et une augmentation de capital de 15 millions d’euros. Aegean pourrait y contribuer à hauteur de 9,5 millions d’euros. Projet de recapitalisation de Volotea avec Aegean
Le cas Volotea illustre la vulnérabilité des entreprises de taille intermédiaire face aux chocs externes. Elles disposent d’une agilité supérieure aux grands groupes, mais leur bilan laisse moins de marge pour absorber durablement une flambée de coûts.
Un test pour la connectivité des villes moyennes
La priorité de Volotea est désormais de préserver son exploitation tout en rétablissant une structure de coûts soutenable. La réduction de flotte doit limiter les pertes, améliorer le remplissage et éviter la dispersion des ressources sur les lignes les moins contributives.
Pour les ETI du tourisme, de l’événementiel et des services implantées hors des grands hubs, la conséquence sera concrète. Une connectivité aérienne moins dense peut compliquer l’accès aux marchés, aux talents et aux clients internationaux.
La trajectoire de la compagnie dépendra donc de trois facteurs : l’évolution du prix du kérosène, l’issue des négociations financières et la capacité à protéger les axes les plus rentables. Dans l’aérien régional, la sélectivité des réseaux devient un impératif de survie.


Laisser un commentaire
Réagir