
Fusion nucléaire : les ETI françaises cherchent leur place dans la future chaîne industrielle mondiale
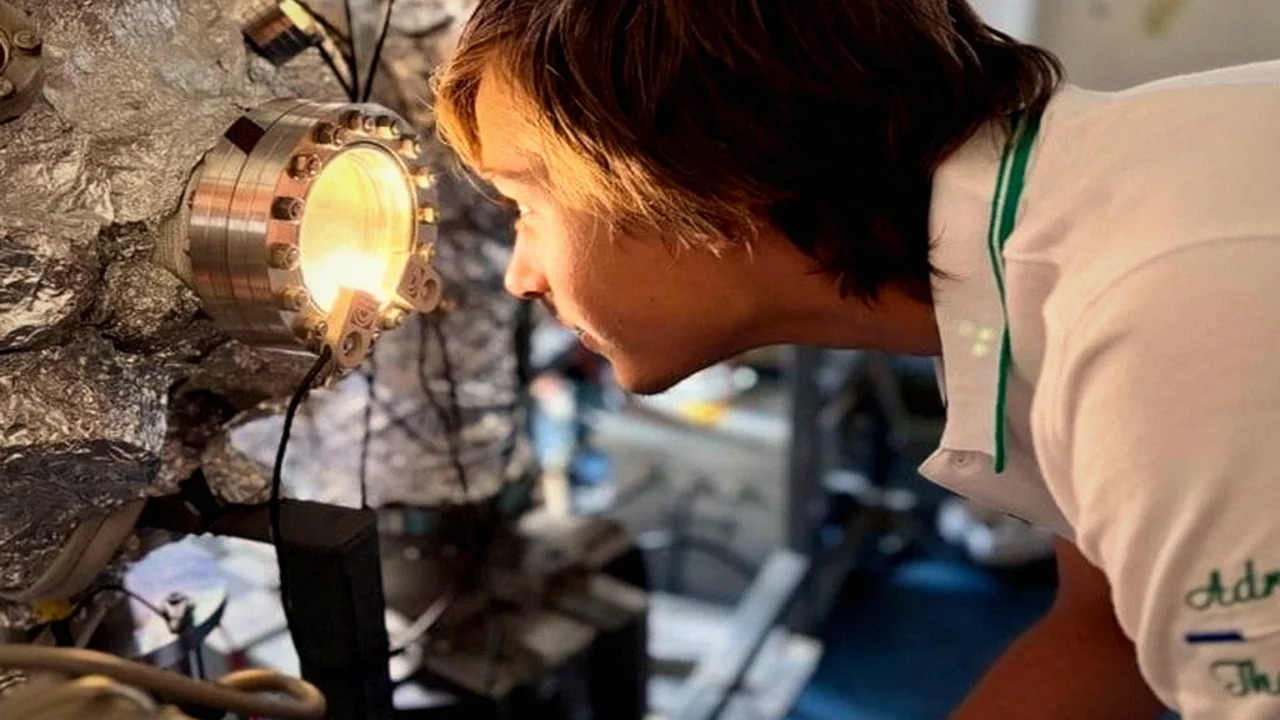
La fusion nucléaire reste loin d’une production commerciale d’électricité. Pourtant, la compétition a déjà changé de nature. Elle se joue désormais dans les aimants supraconducteurs, les matériaux exposés aux flux thermiques extrêmes, les composants cryogéniques et les capacités de fabrication. Autant de marchés accessibles aux ETI industrielles françaises.
La France ne part pas de zéro. Elle accueille ITER à Cadarache, dispose du tokamak WEST du CEA et soutient une première entreprise nationale, Renaissance Fusion. Mais ses concurrents américains, britanniques et allemands avancent avec des financements privés plus massifs et des calendriers industriels agressifs.
La fusion devient une course à l’industrialisation
La fusion vise à reproduire, de manière contrôlée, la réaction qui alimente les étoiles. Son intérêt théorique est considérable : une production pilotable, bas carbone et sans émissions directes de CO2 en phase d’exploitation. Cependant, aucune centrale de fusion ne fournit encore d’électricité au réseau.
Le défi n’est plus seulement scientifique. Les projets doivent prouver qu’ils savent maintenir un plasma, protéger les parois du réacteur, extraire la chaleur et fabriquer des systèmes complexes à un coût compatible avec un futur marché énergétique.
Le secteur privé accélère. Selon la Fusion Industry Association, 53 entreprises de fusion avaient réuni 9,77 milliards de dollars de financements cumulés à juillet 2025. Elles ont levé 2,64 milliards de dollars sur les douze mois précédents. Plus de la moitié de ces sociétés sont établies aux Etats-Unis.
Cette concentration du capital compte. Construire un démonstrateur exige des composants uniques, des campagnes d’essais longues et des équipements lourds. La même enquête estime à 694 millions de dollars le besoin médian de financement restant déclaré par les entreprises pour amener une première centrale pilote.
ITER, un atout français devenu insuffisant à lui seul
ITER demeure le principal actif français et européen. Le programme international installé à Saint Paul lez Durance doit démontrer l’intégration des systèmes nécessaires à une machine de fusion de grande puissance. Son objectif scientifique reste une puissance de fusion de 500 MW thermiques pour 50 MW de chauffage injecté dans le plasma.
Son calendrier a toutefois été révisé. La nouvelle trajectoire présentée en juillet 2024 prévoit des opérations deutérium deutérium en 2035 et le début de la phase deutérium tritium en 2039. Le projet reste donc une infrastructure de validation scientifique et technologique, non une centrale commerciale à court terme.
Pour les ETI, ITER représente déjà un débouché concret. Le programme mobilise des compétences en chaudronnerie de précision, vide poussé, électronique de puissance, robotique, cryogénie, métrologie, contrôle commande et matériaux avancés. La valeur ne se limite pas au chantier : elle réside aussi dans la qualification de procédés réutilisables sur d’autres marchés nucléaires, spatiaux ou de défense.
Le CEA conserve également une capacité expérimentale à Cadarache avec WEST. Cette plateforme travaille sur les conditions de fonctionnement prolongé et sur les composants face au plasma, deux verrous centraux pour des réacteurs appelés à fonctionner de façon continue. Le programme de recherche du CEA sur la fusion place ainsi la France au coeur de la feuille de route européenne.
Renaissance Fusion, le pari français sur le stellarator
La France cherche aussi à faire émerger un acteur privé. Fondée en 2020 à Grenoble, Renaissance Fusion développe un stellarator compact. Cette architecture de confinement magnétique cherche à maintenir le plasma grâce à des bobines de forme complexe. L’entreprise mise notamment sur des rubans supraconducteurs à haute température et sur des technologies de métal liquide.
Fin 2023, son projet a été retenu dans l’appel à projets Réacteurs nucléaires innovants de France 2030. Les documents publics indiquent que Renaissance Fusion ambitionne, à terme, un réacteur de 1 GW électrique utilisant la réaction deutérium tritium. Le soutien public s’inscrit dans une enveloppe de 18,9 millions d’euros attribuée à six projets bénéficiant aussi d’un appui technique du CEA.
Le financement français ne se limite pas à cette entreprise. Le programme SupraFusion piloté par le CEA et le CNRS bénéficie de 50 millions d’euros pour développer les supraconducteurs à haute température. Ces matériaux peuvent permettre des champs magnétiques plus élevés et, à terme, des machines plus compactes.
Renaissance Fusion a annoncé poursuivre ses expérimentations en 2026 et vise les premiers essais de son dispositif à échelle réduite avant la fin de l’année. Cet objectif doit être lu comme un jalon technologique. Il ne préjuge pas de la mise sur le marché d’une centrale de production.
Le véritable enjeu : structurer une chaine de valeur française
La question n’est donc pas de savoir si la France possède une expertise scientifique. Elle la possède. L’enjeu est de convertir ce socle en commandes, en capacités de série et en entreprises capables de franchir le passage du prototype à l’usine.
Les ETI ont une carte à jouer dans cette phase. Elles peuvent devenir fournisseurs qualifiés de pièces critiques, partenaires d’intégration ou détenteurs de briques technologiques exportables. Les segments les plus exigeants concernent les aimants, les systèmes de refroidissement, les capteurs, les surfaces résistant aux hautes températures et la fabrication de composants aux tolérances extrêmes.
L’Europe veut précisément accélérer ce passage. La Commission prévoit une stratégie européenne de la fusion et un partenariat public privé afin de soutenir les jeunes entreprises, combler les verrous technologiques et consolider une chaine d’approvisionnement européenne. L’enjeu est de ne pas laisser les futurs standards industriels et les contrats de premiers équipements se décider hors d’Europe.
La France dispose d’un avantage de départ avec ITER, le CEA et un tissu de sous traitants nucléaires. Mais cet avantage restera défensif sans capital patient, commandes de démonstration et alliances entre donneurs d’ordre, laboratoires et ETI. Dans la fusion, la souveraineté ne se mesurera pas seulement au lieu où se trouve le réacteur. Elle dépendra de la capacité à fournir ses composants critiques.


Laisser un commentaire
Réagir